インボイス7割控除はいつから?10月の請求書を一括変更する前の日付確認
10月に届いた外注費の請求書。会計ソフトを「80%控除」から「70%控除」へ変える前に、見る日付を確かめてください。原則は請求日・支払日・決算月ではなく、その取引の課税仕入れの時期です。役務なら原則として約した仕事が全部完了した日、商品なら原則として引渡日を見ます。
ただし、短期前払費用などの特別な取扱いがある取引は別確認です。この記事では一般課税で仕入税額を実額計算する買い手を中心に、割合の切替、課税期間で変わる上限、保存する記録を分けて整理します。2026年10月15日に国税庁の改正後資料を確認しました。
まず「買い手側の7割」かを確かめる
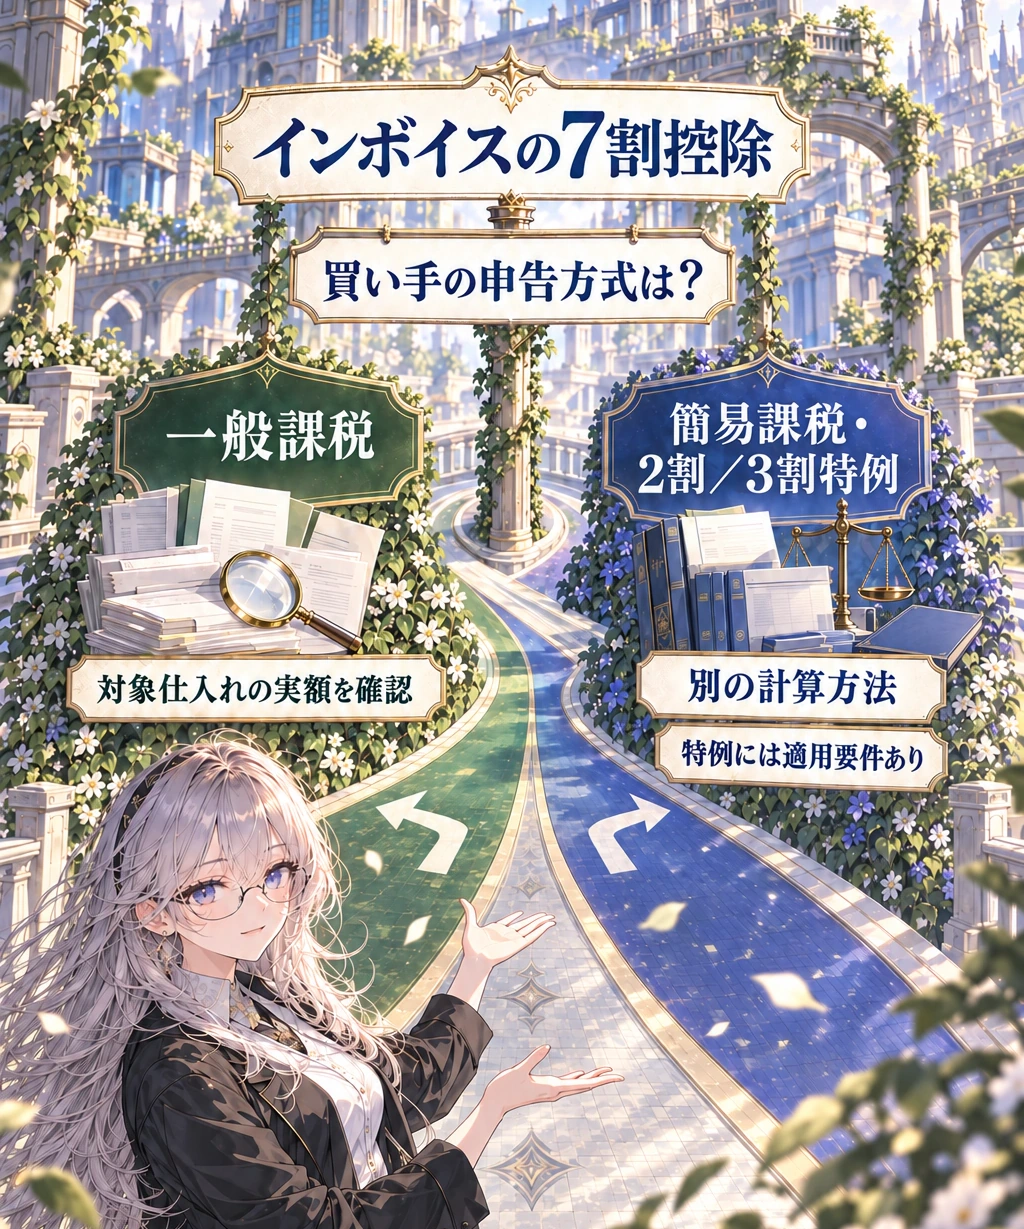
今回の70%は、免税事業者など適格請求書発行事業者以外の相手から行う課税仕入れについて、仕入税額相当額の一部を控除できる経過措置の割合です。外注代金の7割だけを支払う制度でも、売上や経費の7割が自動的に税金から引かれる制度でもありません。
まず、自分が一般課税で消費税を計算する買い手なのかを確認します。簡易課税では、個々の仕入額ではなく売上に係る消費税額とみなし仕入率から計算します。適用要件を満たして2割特例や3割特例を使う場合も、この80%・70%を個々の請求書へ掛ける計算とは異なります。国税庁の簡易課税制度の説明で、まず自分の方式を確かめてください。
なお、3割特例は2027年分・2028年分の一定の個人事業者が対象で、すべての事業者や法人に使えるわけではありません。売り手側の特例と、買い手側の仕入税額控除を混ぜないことが出発点です。免税事業者も、ここで説明する一般課税の控除計算をそのまま行うわけではありません。
相手の登録番号が請求書に見当たらないだけで「免税事業者」と決めつけず、登録状況と受け取った書類を確認します。一般課税の対象取引だと分かったら、次はその取引がいつ行われたかを見ます。
ahamoを使い、自宅の固定回線も見直したい人へ
外はahamo。家の回線は、家の条件で。
ahamo光を検討するなら、まずは契約条件と住まいの対応状況から。Wiz窓口の案内で、プラン・工事・申込手順を確認できます。
- ahamoの契約要件
- 住所と対応するプラン
- 工事費・窓口の特典条件

Wiz窓口で、ahamo光の条件を確認する。

ahamoの契約に関する要件があります。ahamoのスマホ料金にセット割が付くという意味ではありません。
10月の請求書でも、完了日と引渡日で答えが変わる
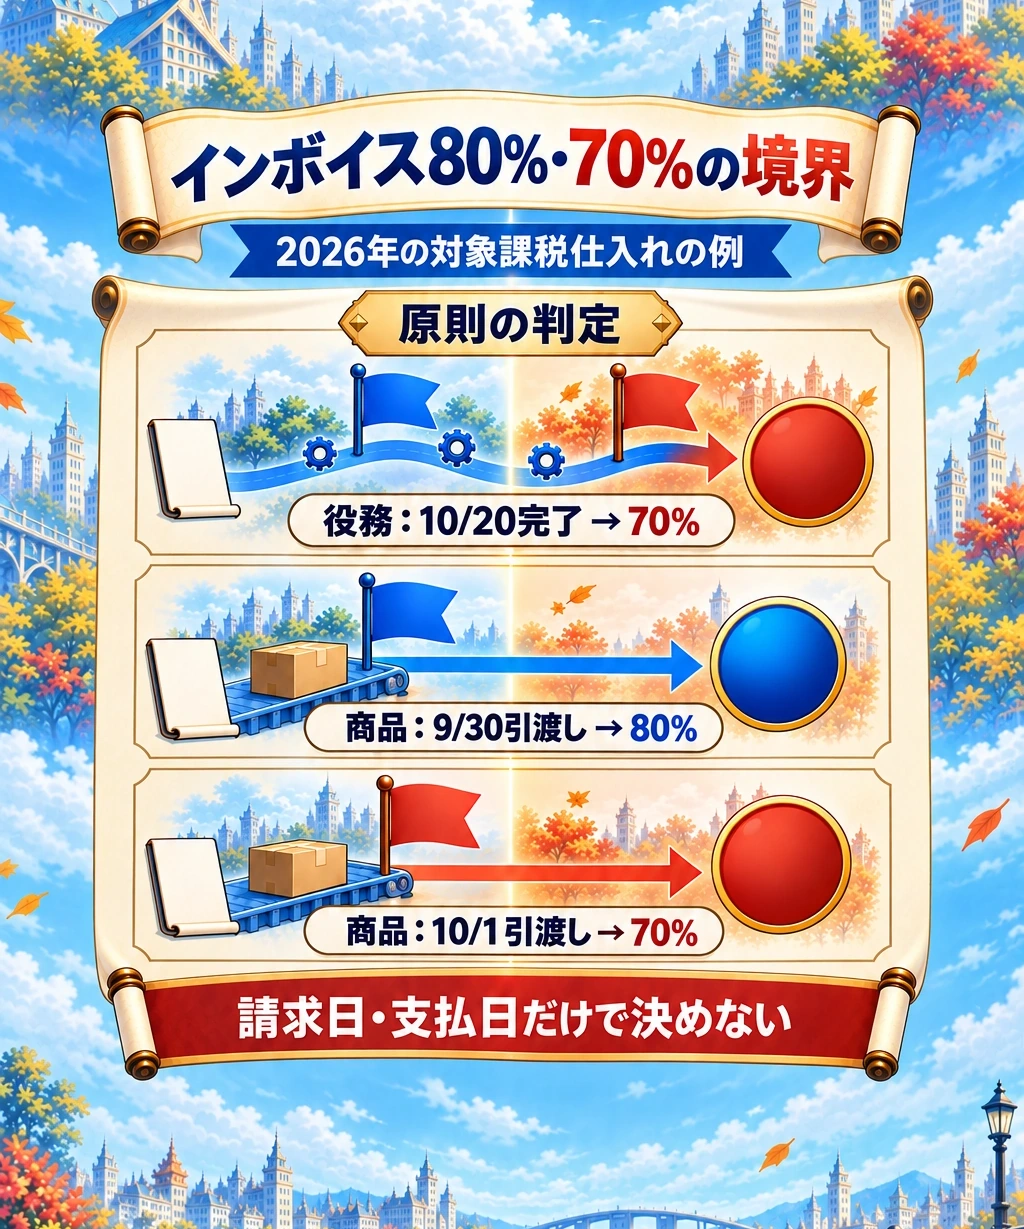
2026年9月30日までの対象課税仕入れは80%、10月1日から2028年9月30日までは70%です。請求書を発行した月や振込日だけでは、どちらかを決められません。
国税庁Q&A問113-3は、9月21日から受けた役務が10月20日に完了し、10月31日に支払われる例を示しています。この例は10月20日が課税仕入れの時期となり、70%です。作業期間のうち9月に当たる日数だけを機械的に80%へ分ける説明ではありません。
| 取引 | 原則の判定日 | 2026年の例 |
|---|---|---|
| 外注などの役務 | 約した役務の全部が完了した日 | 10月20日完了なら70% |
| 商品の仕入れ | 商品が引き渡された日 | 9月30日引渡しなら80%、10月1日なら70% |
| 請求・振込 | それだけで判定しない | 10月請求でも取引の実施時期を別に確認 |
外注の成果物、月次保守、継続的な業務委託では、契約で何を一つの役務として約しているかも確認します。部分完成や継続取引の個別判定を、請求書の「○月分」だけで代用しないようにしましょう。
では、「2026年10月1日以後に開始する課税期間から適用」という説明は何を指すのでしょうか。ここには、割合とは別の上限のルールがあります。
「課税期間から変わる」のは、1社当たりの仕入額上限
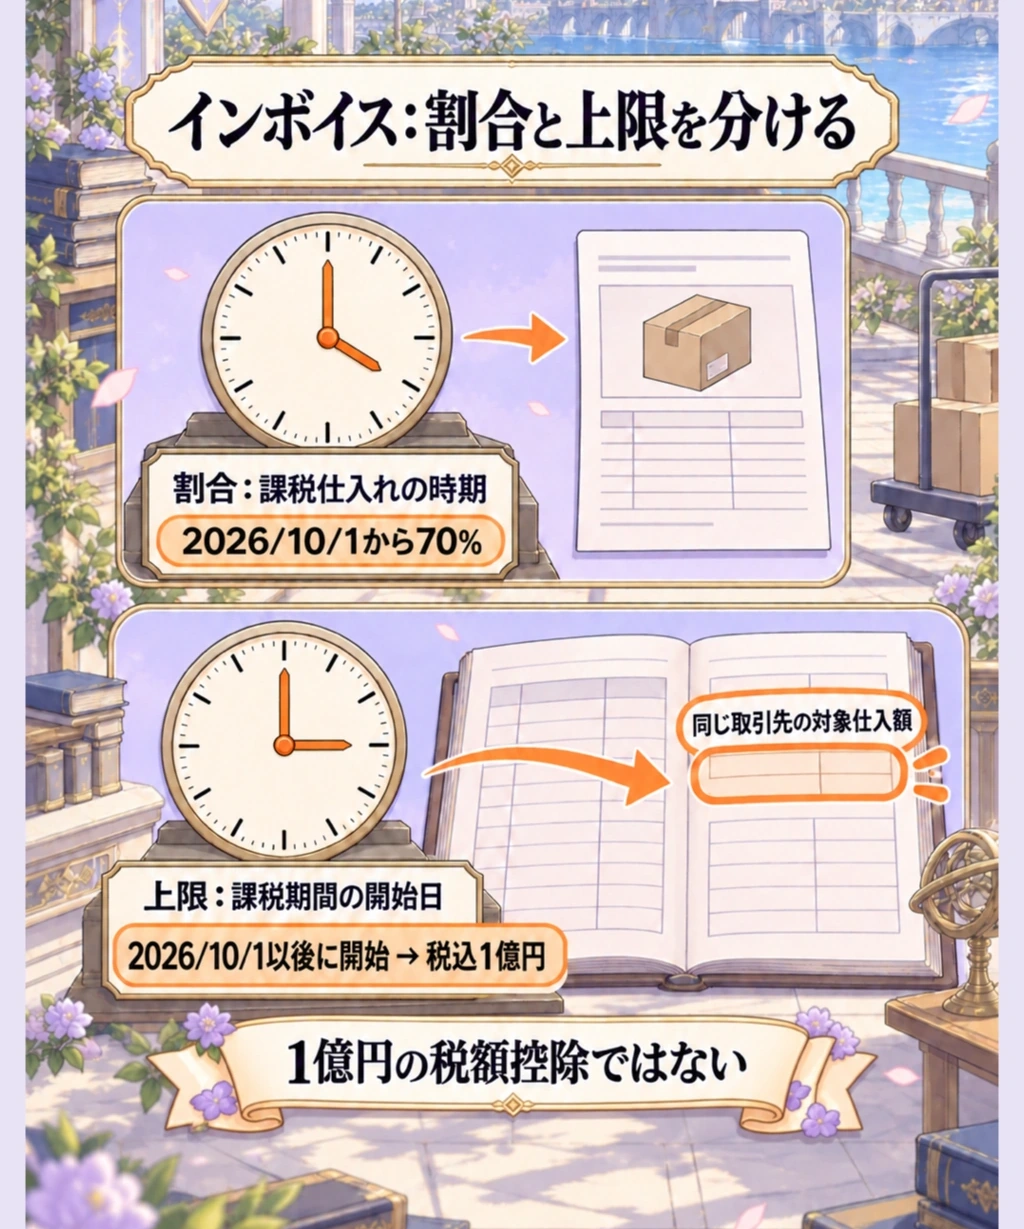
割合の切替と混同しやすいのが、同じ取引先からの対象仕入額に設けられた上限です。国税庁Q&A問113では、2026年10月1日以後に開始する課税期間から、1取引先当たりの対象仕入額の上限が税込10億円から税込1億円になります。超えた部分に経過措置を使えません。これは「1億円の税額を控除できる」という意味ではありません。
例えば、課税期間が2026年4月1日~2027年3月31日の法人なら、この課税期間は10月1日より前に開始しています。上限の切替と、10月以後に行う対象仕入れの70%判定を、同じ日付のルールだと考えないことが大切です。課税期間を短縮している場合なども、実際の期間を確認してください。
つまり、割合は取引の時期、上限は課税期間の開始日という二つの確認があります。高額取引がない事業でも、税制改正資料の注記を読んで「うちは3月決算だから今期は全部80%」と判断する誤りは避けられます。詳しい改正範囲は国税庁の令和8年度改正リーフレットでも確認できます。
この二つを分けても、年払いの保守料のように、提供期間が10月をまたぐ取引は残ります。先に払ったものを、今から一律に割り直してよいのでしょうか。
前払いは別確認。すべてを支払日基準にしない
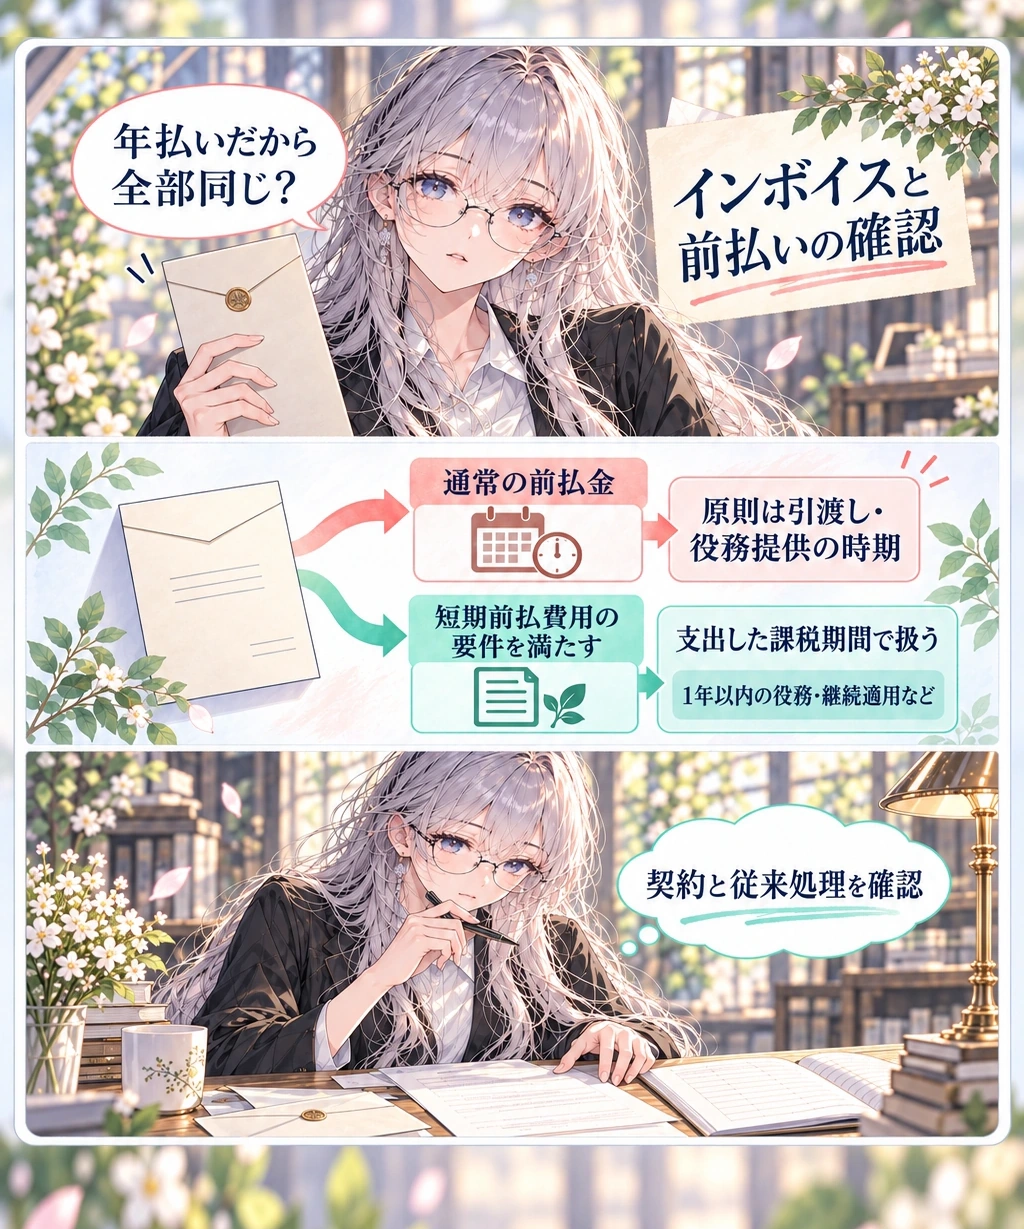
通常の前払金は、払った日だけで課税仕入れの時期が決まるわけではありません。国税庁No.6165は、原則として資産の引渡しやサービスの提供時に判断し、一定の短期前払費用は支出した課税期間で扱うと説明しています。
短期前払費用には、支払日から1年以内に提供を受ける役務であることや、支払った年度の費用とする取扱いを継続していることなどの要件があります。単に「前払いした」「年払いした」というだけでは同じ扱いにできません。法人税の短期前払費用の説明も、収益と対応させる必要がある支払利子などの除外を示しています。
国税庁Q&A問113-4は、3月決算法人が2026年1月に同年1~12月分の保守料金を支払い、短期前払費用として処理する例を扱っています。要件を満たすこの例では、2026年3月期の申告で年間分全額に80%を適用できます。10月以後の月数があることだけを理由に、後からその部分を70%へ変更する設例ではありません。
また、所得税の現金主義による所得計算の特例を適用する一定の個人事業者には、消費税でも対価の収入・費用の支出日を使える特別な取扱いがあります。利用要件や申告書への付記があり、「個人だから支払日でよい」とはなりません。
自分の契約・従来の処理がどの取扱いに当たるか不明なら、契約書と支払記録を持って税理士や税務署へ確認します。割合を選ぶ前に、例外を使う根拠をそろえる順序です。次に、その割合を何に掛けるのかも確かめます。
70%は請求総額ではなく、仕入税額相当額に掛ける
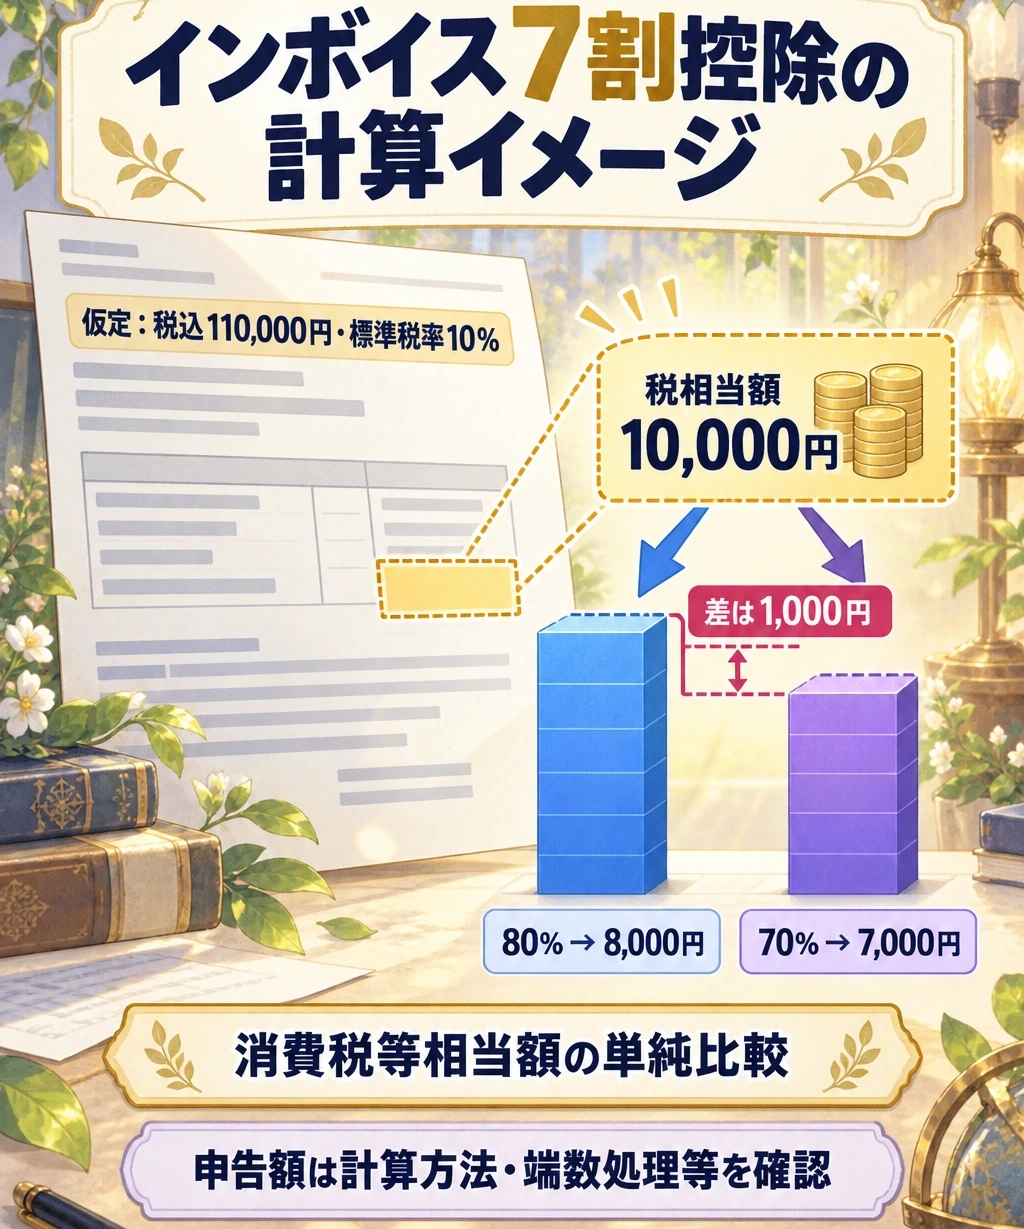
ここで一度、金額の意味をそろえます。次は税込110,000円、標準税率10%の対象仕入れを想定した、消費税等相当額による単純比較です。実際の請求書や申告結果の再現ではありません。
| 確認する金額 | 80%の場合 | 70%の場合 |
|---|---|---|
| 税込の支払対価 | 110,000 | 110,000 |
| 消費税等相当額(110,000×10/110) | 10,000 | 10,000 |
| 割合を掛けた消費税等相当額 | 8,000 | 7,000 |
差は1,000円です。70%を110,000円へ直接掛けて77,000円を控除する計算ではありません。また、この違いを理由に、決めてある外注代金を自動的に減額してよいという説明でもありません。
国税庁Q&A問130では、申告上の国税分の計算、積上げ計算・割戻し計算、端数処理などを区別しています。上の表は地方消費税を含む相当額で割合の意味をつかむためのものなので、7,000円をそのまま申告書へ転記する手順ではありません。課税売上割合や適用する計算方法などにより、申告で控除する金額も確認が必要です。
割合と金額がそろったら、最後は会計ソフトへ渡す情報です。日付を正しく考えても、それを裏付ける記録がなければ、あとで確認し直すことになります。
一括変更の前に、取引と証拠を一組にする
自分と取引相手を確かめる
申告方式、相手の登録状況、課税仕入れの内容を確認する。
取引の時期と例外を照合する
契約と完了・引渡しの記録を見て、短期前払費用等は適用根拠も確認する。
記録をそろえてから入力する
帳簿・請求書等の要件と製品の公式ヘルプを照合。不明な契約は資料を添えて照会する。
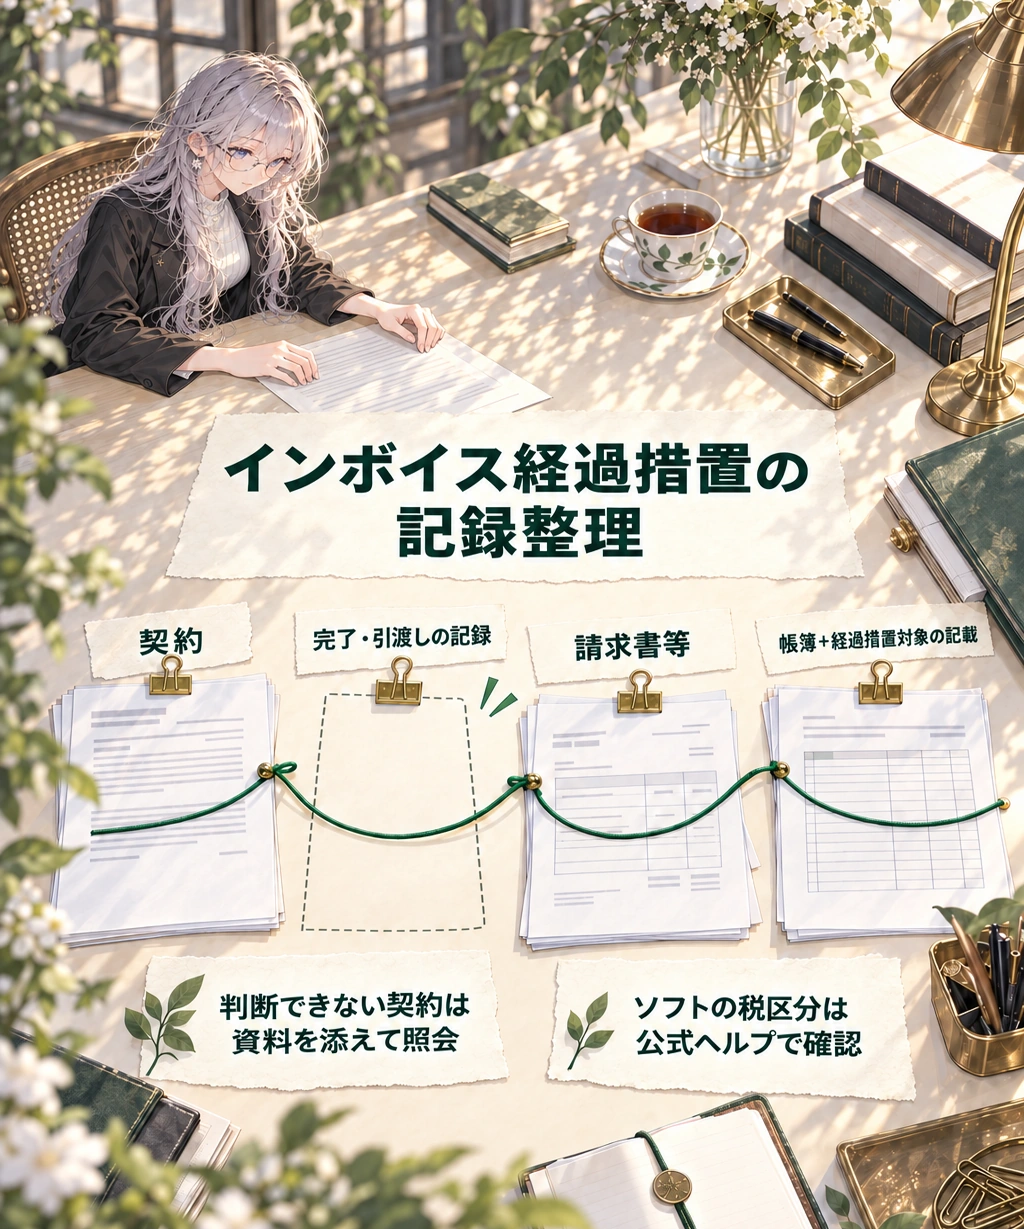
10月分の請求書をまとめて同じ税区分にする前に、まず少数の取引で照合します。請求書の発行日だけで自動判定していないか、役務完了日・引渡日や、例外の取扱いをどのように記録するかを確認してください。
経過措置には帳簿と請求書等の保存要件があります。帳簿の相手方、年月日、内容、支払対価の額などに加え、経過措置の対象であることを分かるように残します。請求書等にも必要な記載事項があります。単に「70%」とメモすれば書類の不足が全部補えるわけではありません。記載事項は国税庁Q&A問113の保存要件と照合してください。
会計ソフトごとの税区分名、自動判定、年払い契約への対応は本記事では検証していません。利用中の製品の公式ヘルプで、自分の申告方式と取引内容に対応する処理を確認します。ソフトを替えること自体が、控除割合を正す条件ではありません。
判断が分かれる案件を相談するときは、「10月分です」だけでなく、契約の範囲、仕事の完了・商品の引渡しが分かる記録、請求書、支払日、従来の年払い処理を一緒に示すと論点が伝わります。個別の継続役務・部分完成・特例の適用は、税理士や税務署への確認対象です。
支払履歴と購入の記録まで混ざっている場合は、Suica+teppayのチャージ・利用・交通費を分ける記録整理も別の判断材料になります。今回の率の確認と、資金移動の二重計上を防ぐ作業は、分けて進めてください。
最初の一歩は、請求月で一括変更せず、申告方式・取引の時期・例外・保存書類を一件で確かめることです。原則と違う処理を使う根拠があるかまで確認してから、同じ条件の取引へ広げましょう。
制度資料の確認日:2026年10月15日。上記の例は条件を限定した説明で、個別契約の税務判定や税理士による監修・実際の申告検証を行ったものではありません。