Suica+teppayで二重計上しない方法|チャージ・利用・交通費の記録を分ける
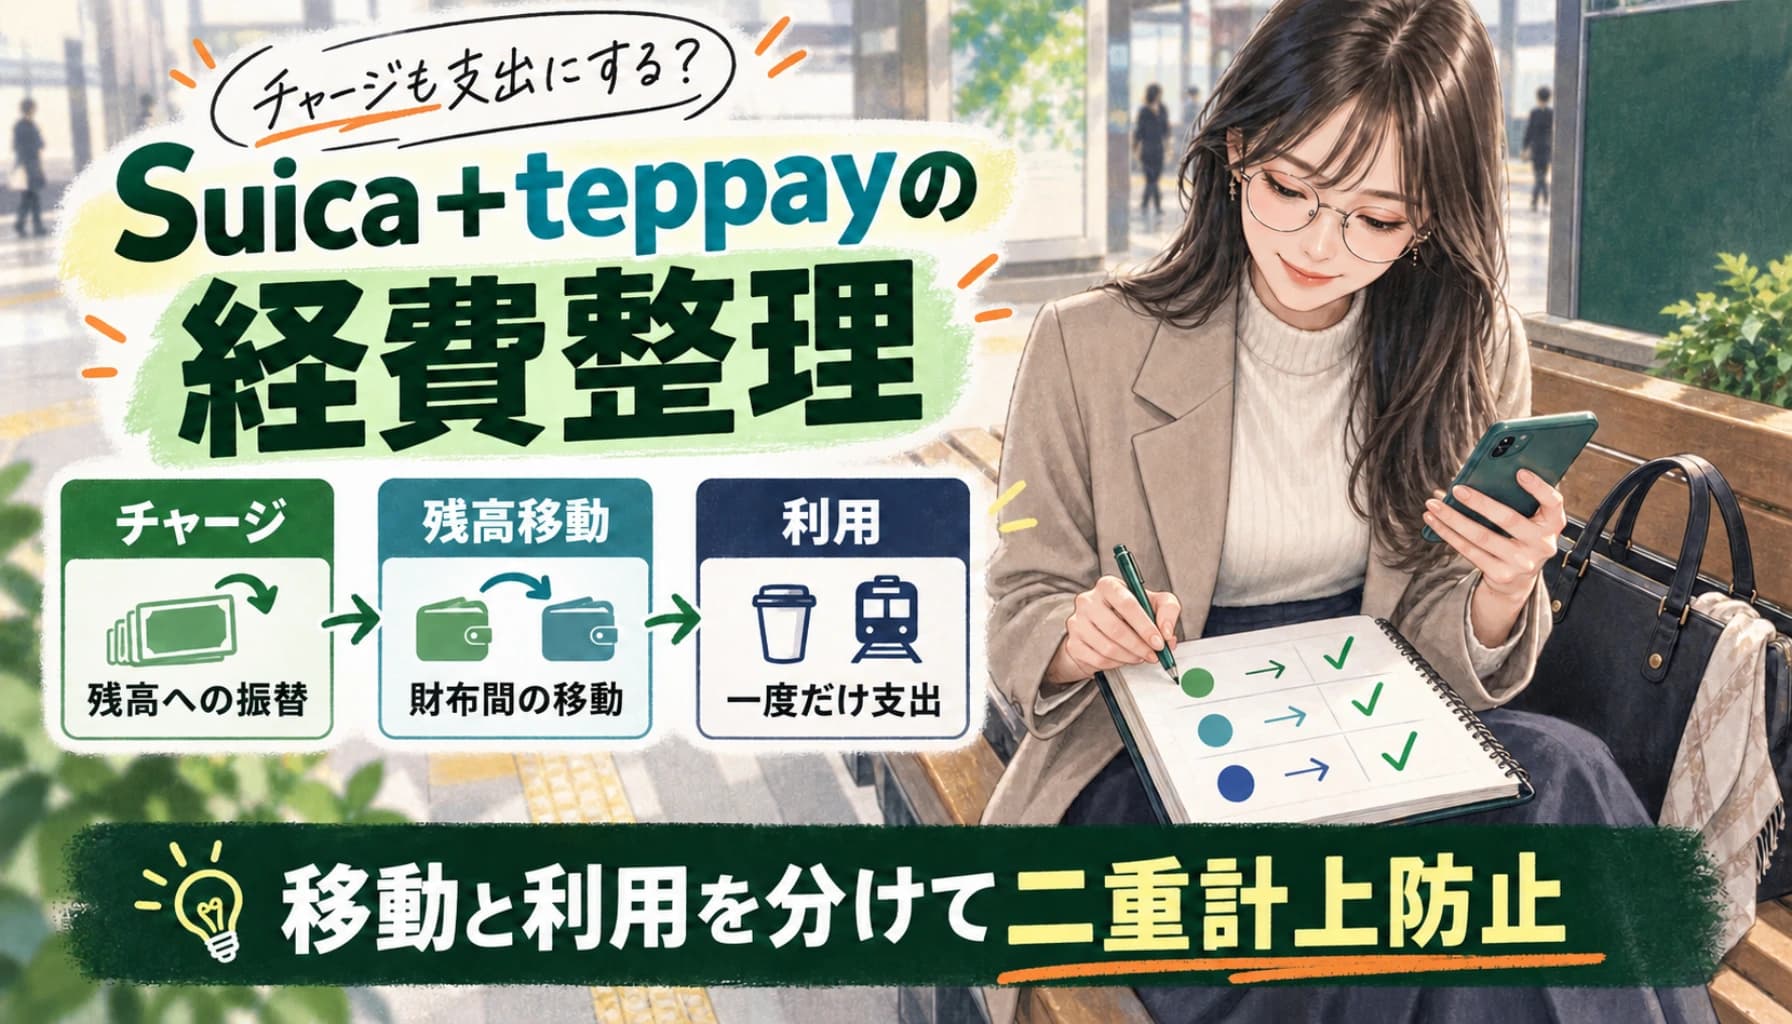
Suicaのアプリにコード決済「teppay」が加わったら、チャージ履歴と買い物履歴をどう扱えばいいのでしょう。銀行、teppay、Suicaを全部「支出」として集計すると、使っていないお金まで使ったことになりかねません。
まず、資金を移した記録と、商品・サービスを購入した記録を分けます。残高を管理する方法なら、チャージと財布同士の移動は残高の振替。購入・利用を一度だけ支出として記録すると、月末の数字を追いやすくなります。事業の経費や消費税の判断は、その先の別の確認です。
本記事は2026年10月14日時点の公式発表・公開ガイドに基づく、開始前の準備記事です。teppayは2026年10月20日11時以降、順次サービス開始予定。実アプリでの決済・会計ソフト連携は検証していません。JR東日本の発表を確認し、開始後の画面・利用条件も確かめてから設定してください。
同じアプリでも、teppayとSuicaの残高は別
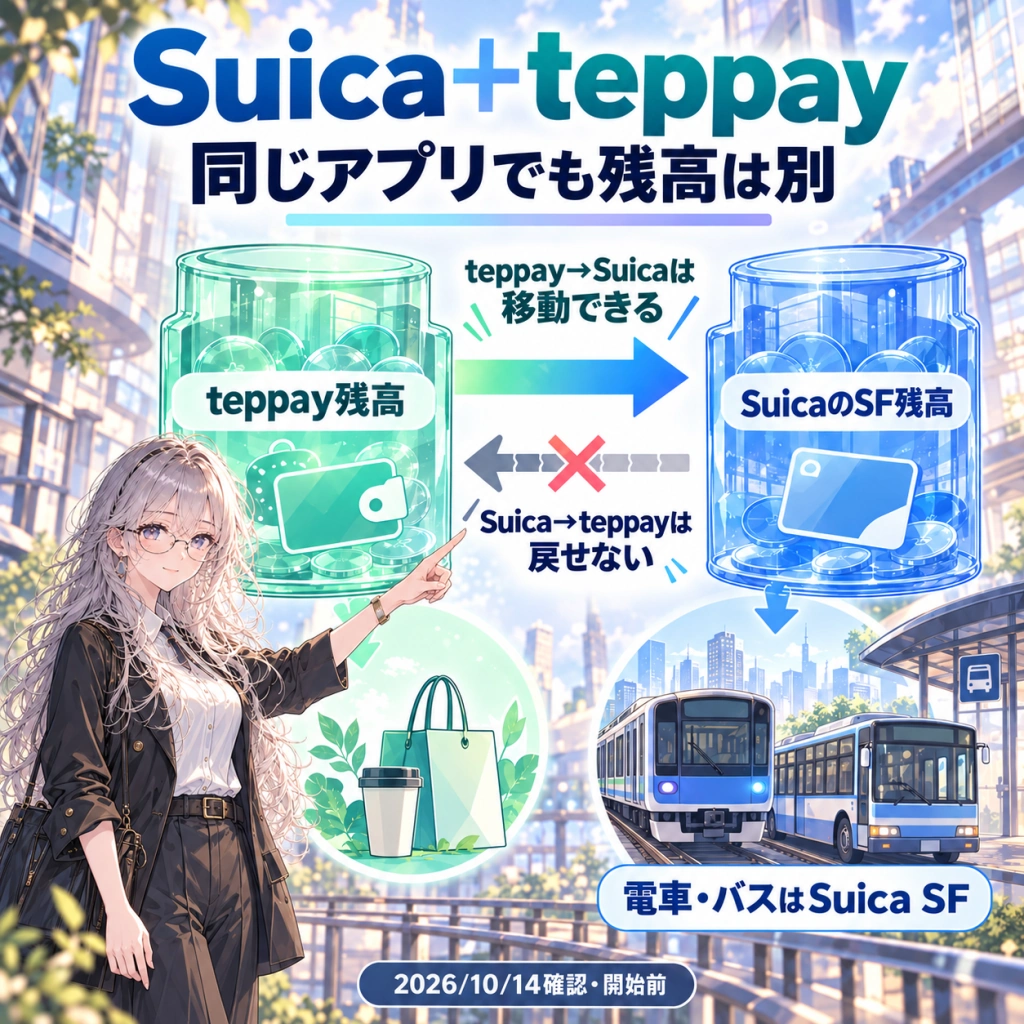
アプリが一つだからといって、残高も一つになるわけではありません。teppay残高とSuicaのSF残高(チャージして使う残高)は別です。teppayへの入金、Suicaへの残高移動、店や交通機関への支払いは、異なる動きとして追います。
teppay残高からSuicaへ移すことはできますが、Suicaからteppayへ戻すチャージはできません。電車・バスにはSuicaのSF残高を使います。「どちらも同じ財布」とまとめると、どこに使えるお金が残っているのか分からなくなります。公式チャージガイドが、この残高の分離と移動方向を説明しています。
複数のSuicaを持つ人は、移動前に対象のSuicaも確認しましょう。公開ガイドでは、teppayの「交通系ICに残高移動」から、移動先・金額・支払方法を確認し、チャージする流れです。本記事の画像は仕組みを示すイラストで、公式画面を再現するものではありません。操作位置は公式の画面付きガイドで確認してください。
財布を分ける理由が分かったところで、数字を一度追ってみます。銀行から1万円減った日に、本当に1万円使ったことになるでしょうか。
事業の会計業務を整理し、導入する機能やプランを相談したい人へ
日々の会計業務を、必要な機能から見直す。
会計ソフトの導入を検討するなら、freee会計についてWiz経由で相談できます。個人・法人の区分や現在の記帳方法を整理し、通常プランで必要な機能と料金を確認しましょう。
- 個人・法人に合う機能とプラン
- 連携先とデータ移行の方法
- 料金・サポート・契約の条件

Wiz経由で通常プランの導入条件を確認する。

案内先はWizの相談・申込窓口です。freee公式の無料体験への直接申込ではありません。申込フォームには通常プランと補助金プランがあり、この紹介では通常プランを案内します。補助金の利用や受給を保証するものではありません。
1万円を入れて、千円使ったら支出はいくら?
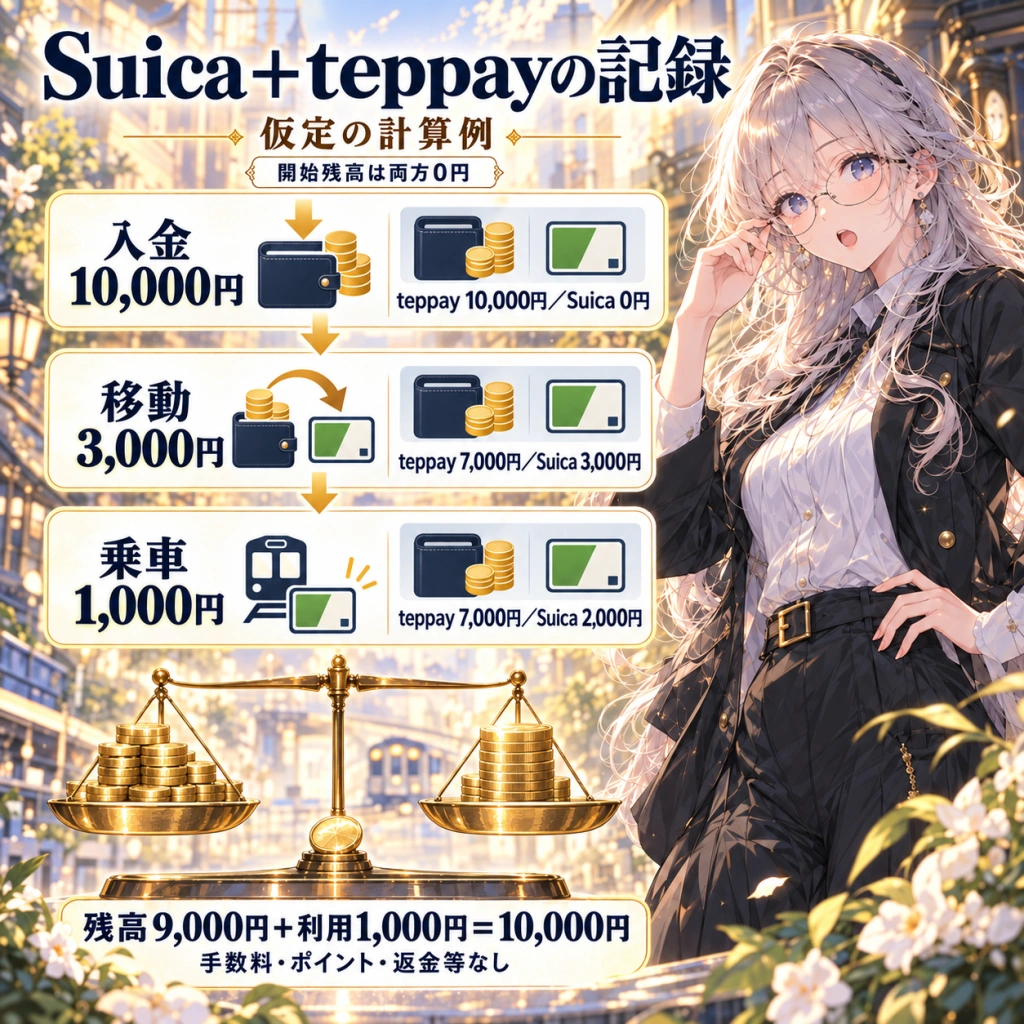
次は残高を別々に管理する、仮定の計算例です。開始残高は両方0円。銀行からteppayへ1万円を入れ、そのうち3千円をSuicaへ移し、Suicaで千円分の乗車をしたとします。実際の運賃・取引例ではありません。手数料、ポイント、返金、他の入出金はないものとします。
| 起きたこと | teppay残高 | Suica残高 | 実際の利用累計 |
|---|---|---|---|
| 銀行から1万円を入れる | 10,000 | 0 | 0 |
| Suicaへ3千円移す | 7,000 | 3,000 | 0 |
| Suicaで千円の乗車 | 7,000 | 2,000 | 1,000 |
最後に残ったお金は、7千円と2千円の合計9千円。そこに利用した千円を足すと、最初の1万円に戻ります。支出集計に1万円のチャージ、3千円の移動、千円の乗車を全部足すと、1万4千円となり、この例の利用額を大きく超えます。
家計簿で残高管理するなら、最初の二つは財布への振替、最後だけを交通の支出として対応づけます。月初残高・入出金・利用を追える管理方法が前提です。チャージ時に支出を記録する別の管理方式を使っているなら、利用時にも同じ支出を加えないルールが必要です。方式を混ぜることが重複の原因になります。
会計ソフトでも、銀行明細・電子マネー明細・レシートから同じ利用を複数登録していないか照合します。一般的な残高管理の仕訳例は、マネーフォワードの電子マネー処理ガイドが、入金と利用を分けて説明しています。これは同社の一般例で、teppayの自動連携対応や、すべての事業者に同じ科目・税区分が適用できることの証拠ではありません。
ただし、この残高の式に入れてはいけない支払いもあります。次は、カード直接払いと定期券購入を分けます。
残高を通らない支払いと、定期券購入は別に考える
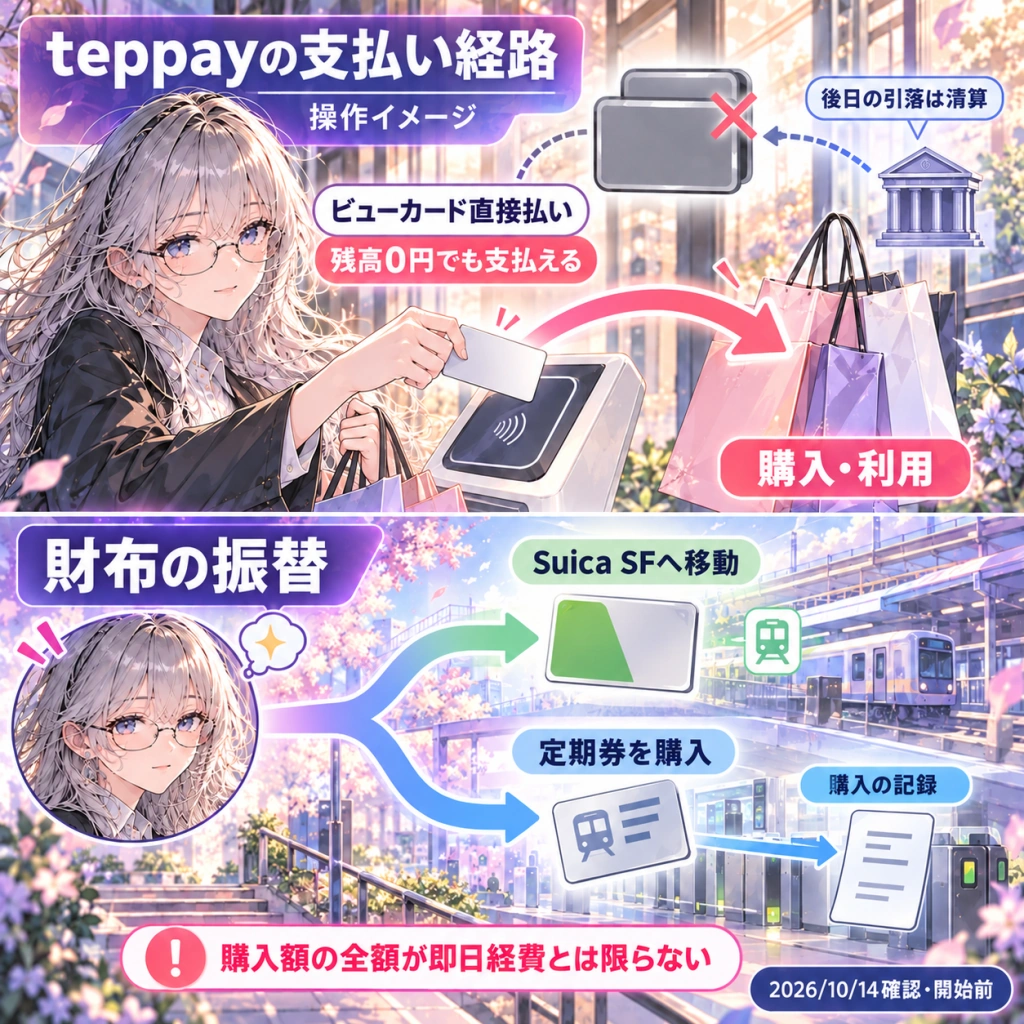
ビューカード直接払いは、teppay残高を経由しない
teppayには、ビューカードと連携して、事前チャージなしで直接決済する方式も案内されています。公式FAQによると、teppay残高が0円でもビューカードから直接支払えます。カードからteppayへチャージし、残高払いする場合とは区別してください。
直接払いの購入を記録したあと、銀行からカード代金が引き落とされたときに同じ購入をもう一度支出登録すると、ここでも重複します。事業の一般的な記録例では、購入・利用の記録と、後日の未払金の清算を分けます。勘定科目や認識時期は購入内容・会計方針によります。残高を通っていない直接払いは、前節の「teppay+Suicaの残高」の式にも混ぜません。
Suicaへ移すことと、定期券を買うことは違う
公式ガイドでは、teppayからSuicaへのSF残高移動に加え、モバイルSuicaの定期券やSuicaグリーン券等の購入も案内されています。同じアプリ内の操作でも、残高の移動か、乗車券等の購入かで記録が変わります。
SFへの移動は財布の振替ですが、定期券の購入は購入記録として残します。ただし、事業では期間に応じた処理などが必要な場合があり、購入額の全額をその日の必要経費と自動判定するものではありません。公式ガイドの「残高移動」と「購入」を別々に確かめましょう。
移動か購入かが決まっても、あとで用途を思い出せなければ記録は完成しません。「履歴にあるから十分」と言える範囲を確認します。
履歴だけでは、何を買ったかまで証明できない
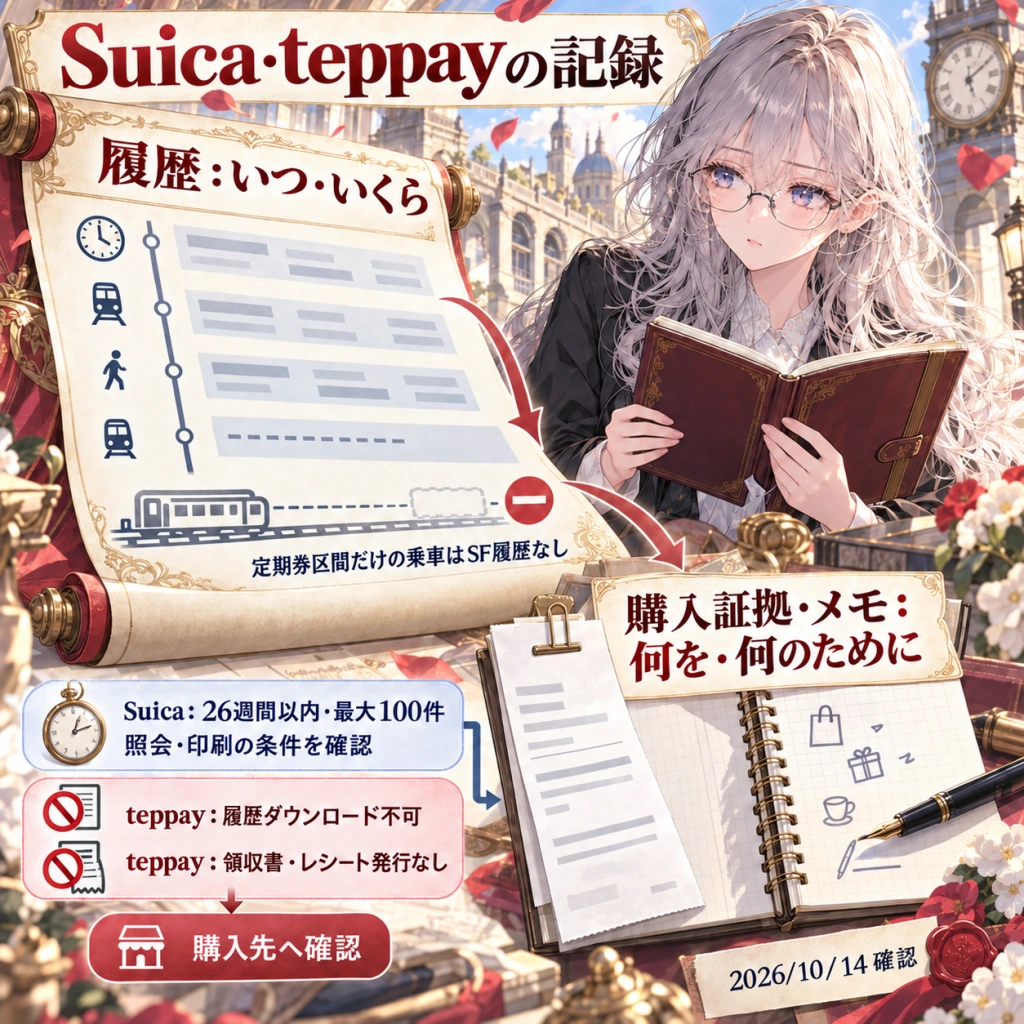
teppayの公式FAQでは、利用開始から直近までの履歴をアプリ内で確認できる一方、履歴のダウンロードはできないと案内しています。また、teppay自体は領収書・レシートを発行しません。購入先・サービス提供元に確認する必要があります。履歴をそのままCSVで会計ソフトに渡せるとは考えず、開始後に記録方法を確認してください。
出典:確認できる履歴の期間、履歴のダウンロード、領収書・レシート。いずれも2026年10月14日に公開FAQを確認しました。
SuicaのSF利用履歴にも限界があります。公式FAQの履歴照会・印刷は過去26週間以内で、指定日からさかのぼる最大100件。駅の券売機等も直近100件です。利用が多ければ、26週間より前に件数の上限へ届きます。アプリとWebでは確認できる日付の範囲が異なり、Suica ID番号変更前の履歴を確認できなくなる場合もあります。
さらに、定期券区間内だけの乗車はSF残高を引かないため、SF履歴には残りません。定期券購入の記録とSF利用履歴は別です。履歴には物販の内訳が表示されないので、店で買った物の説明にはレシート等が必要です。詳しくはモバイルSuicaのSF履歴FAQを確認してください。
残す情報は二層に分けると整理できます。履歴で「いつ・いくら・どの残高が動いたか」を追い、購入先の記録や用途メモで「何を・何のために買ったか」を説明します。業務の乗車なら日付、区間、運賃、用務を、物販なら購入内容と事業に使う理由を対応づけます。税務上の保存要件や例外は次節の別の判断です。
家計の支出と、事業の経費・消費税を混ぜない
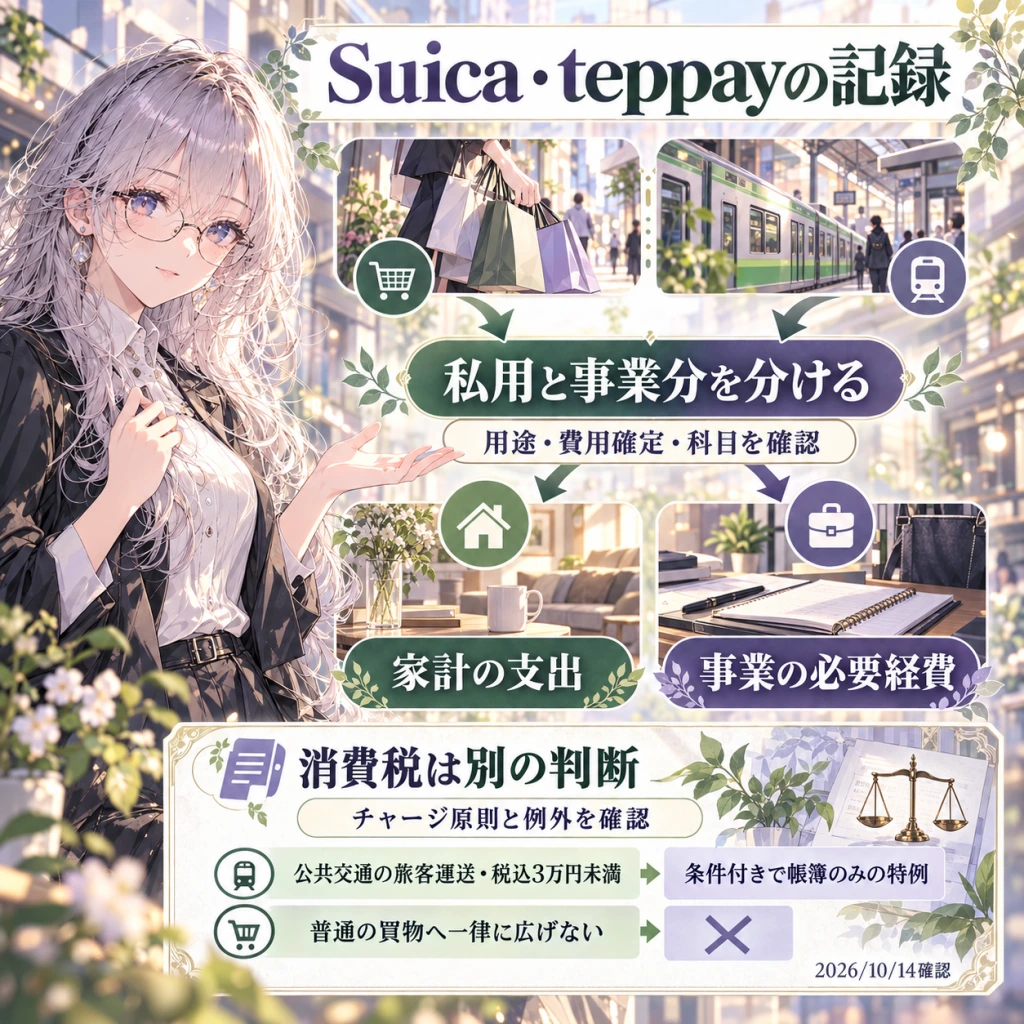
ここからは事業の記帳が必要な人向けです。家計簿の支出集計、勤務先への立替精算、事業の必要経費、消費税の仕入税額控除は同じ制度ではありません。会社への精算は社内規程に従い、個人の家計簿をそのまま税務の経費帳に置き換えないでください。
個人の事業所得などの必要経費は、購入・利用の目的と、費用の確定等の条件で判断します。引落日だけで決まらず、私用分は必要経費にできません。混在する支出は、記録に基づいて事業分を明確に区分します。購入内容によっては資産や前払分の処理が必要です。国税庁「必要経費の知識」が判断の出発点です。
一方、国税庁「商品券やプリペイドカードなど」は消費税の説明です。原則として、カード等を購入した時点では課税仕入れにならず、商品やサービスを受けたときに判断します。ただし、利用時に回収される一定の物品切手等について、継続して購入時の課税仕入れ処理を行う例外もあります。このページだけを根拠に、所得税でも一律に「チャージ時は絶対に経費不可」と断定するのは適切ではありません。
証拠についても例外があります。消費税の仕入税額控除では、税込3万円未満の公共交通機関による旅客運送など、一定事項を記載した帳簿のみで認められる取引があります。金額だけを見て、普通の買い物にも同じ扱いを広げないでください。対象取引と帳簿の記載事項を国税庁の保存要件と記載事項で確認します。
このように、財布の動きを整理したあとで、事業の用途・科目・時期・税区分・保存要件を判断します。事業記録を整理していて、私用と混在する通信費の区分も気になる場合は、通信費の経費化・按分ガイドも参照できます。財布管理のために、新しい回線を契約する必要はありません。
月末は「残高」「利用」「カード請求」を順に照合する
- 残高が合わず、入金・移動の片側だけ登録されている銀行→teppay、teppay→Suicaの両側を確認。重複登録と未登録を区別する。
- カード請求と支出集計に同じ購入が二度ある購入と後日引落の対応を確認。残高払いと直接払いの方式も分ける。
- 履歴の件数や期間が足りない購入先の記録・保存済みメモと照合。推測で差額を支出へ足さない。
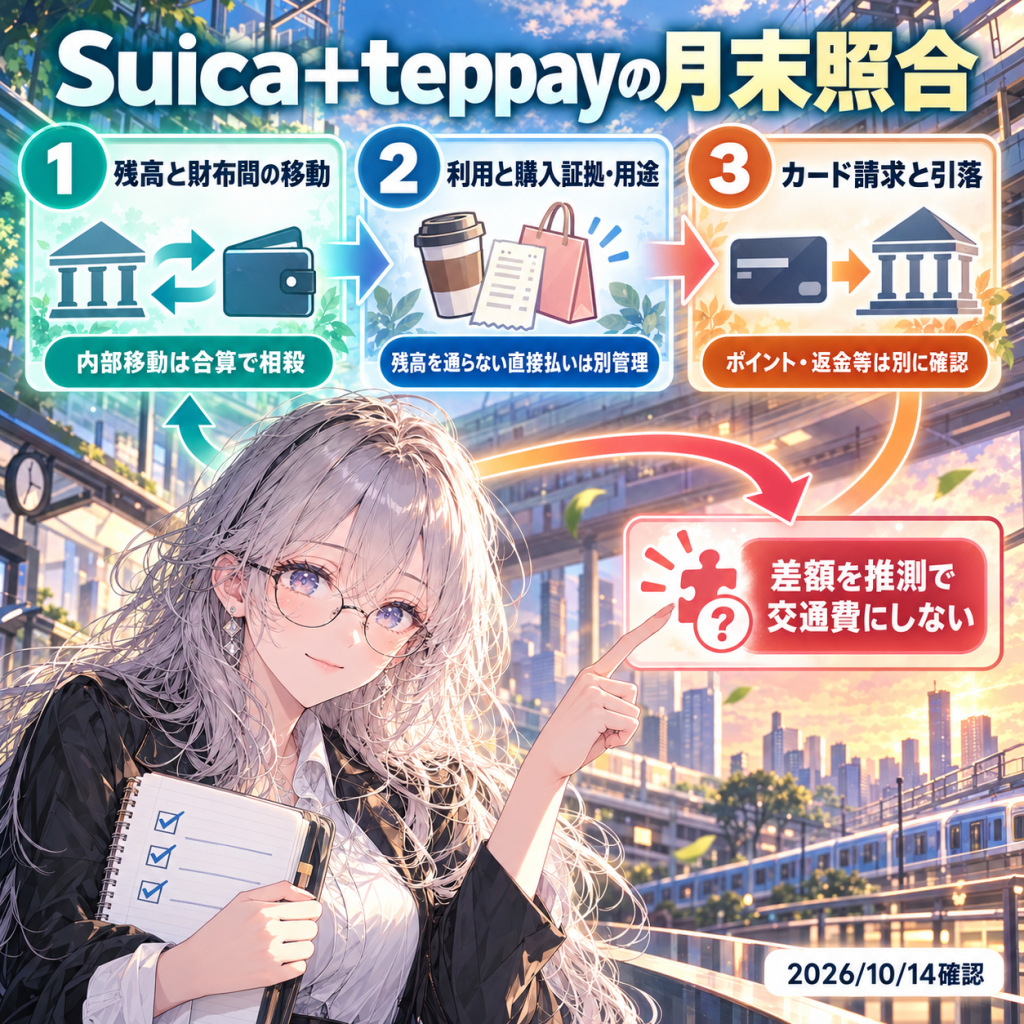
月末に全部の明細を一括で支出へ取り込む前に、まず財布間の移動をそろえます。銀行からteppayへの入金、teppayからSuicaへの移動を両側で対応づけ、購入・利用と分けてください。次に利用履歴を購入証拠・用途メモと照合し、同じ購入は一度だけ残します。最後にカード直接払いの請求と引落を対応づけます。
残高管理では、月初残高+外部からの入金-外部への支払い=月末残高を出発点にします。teppayとSuicaを合算するなら、その二つの間の移動は相殺されます。ただし、カード直接払いは残高を通らず、ポイント、返金、送金などがある場合はその増減も別に追います。前節の単純な計算例に、実際のすべての取引がそのまま当てはまるわけではありません。
合わないときは、内部移動を支出にした、カード引落を購入として重ねた、片側だけ取り込んだ、履歴の期間・件数が足りない、といった候補を調べます。差額を「たぶん交通費」として埋めず、未照合の取引として残し、元の記録へ戻るほうが修正しやすくなります。
利用開始後の最初の月は、小さな範囲で入金・移動・利用の記録を対応づけ、利用している家計簿や会計ソフトの取込方法を確かめましょう。teppayのCSV出力や自動連携を前提に設定しないことも大切です。
今できる準備は、teppayとSuicaを別の残高として管理すること、移動を支出と混ぜないこと、購入証拠と用途を残すことです。teppayやビューカードを追加するかどうかは別の選択。記録を整える目的だけなら、今のSuicaの管理方法を見直すところから始められます。
サービス条件・公開FAQ・税務資料の確認日:2026年10月14日。計算例と図中の金額は仮定です。開始後の実画面、履歴の反映時間、個別ソフトの連携可否は未確認です。