2年返却スマホは値上がりする?残価ルール見直し案と36カ月負担を検証
PR:この記事には広告リンクが含まれます。返却プログラムを使わない選択肢も含めて比較しています。
スマホの『2年返却で実質○円』は、この先いきなり全部高くなるのでしょうか。2026年10月11日時点で、総務省では端末購入プログラムの残価率の決め方が検討されています。ただし、最終方式・施行日・機種別の残価率はまだ確定していません。
先に結論を言うと、いま見るべきは値上げ予想ではなく、見積書の販売価格P、残価R、返却利用料F、故障時負担Dです。残価が下がれば24カ月で返却する人の負担は増えやすい一方、返却せず同じ価格を完済する人は、残価だけで総額が増えるわけではありません。
- 残価が2万円下がったときの24カ月負担
- 3社で異なる返却利用料・査定条件
- 36カ月比較で残債と端末所有を落とさない方法
- 申込画面で保存すべき4つの数字
結論:値上がり確定ではない。変わるのは返却時の負担
今回の政策論点は、キャリアが端末の将来価値をどのように見積もるかです。残価が高いほど、1〜23回目に払う金額は小さく見えます。反対に、残価が低くなれば、同じ販売価格でも返却までに払う部分が増えます。
ただし、2026年10月11日時点で確認できるのは検討案です。全端末で同じ残価率になる、2027年に一律で値上がりする、特定機種の実質月額が何倍になる、といった断定はできません。機種単位にするのか、一定のグループ単位にするのかも最終確定していません。
読者の判断は二つに分かれます。24カ月前後で返却する人は残価と返却費用の変化を重視。3年以上使い続ける人は販売価格、完済総額、保証費、修理可能期間を重視します。同じ『月額』でも、手元に端末が残るかどうかが違います。
出典:総務省の専門委員会第9回資料。取りまとめ案であり、確定省令としては扱いません。
残価が2万円下がると、24カ月負担は月約833円増える
| 残価 | 返却利用料 | 24カ月負担 | 月額換算 | |
|---|---|---|---|---|
| 残価50% | 60,000円 | 0円 | 60,000円 | 2,500円 |
| 残価33.3% | 40,000円 | 0円 | 80,000円 | 約3,333円 |
| 残価33.3%+利用料 | 40,000円 | 22,000円 | 102,000円 | 4,250円 |
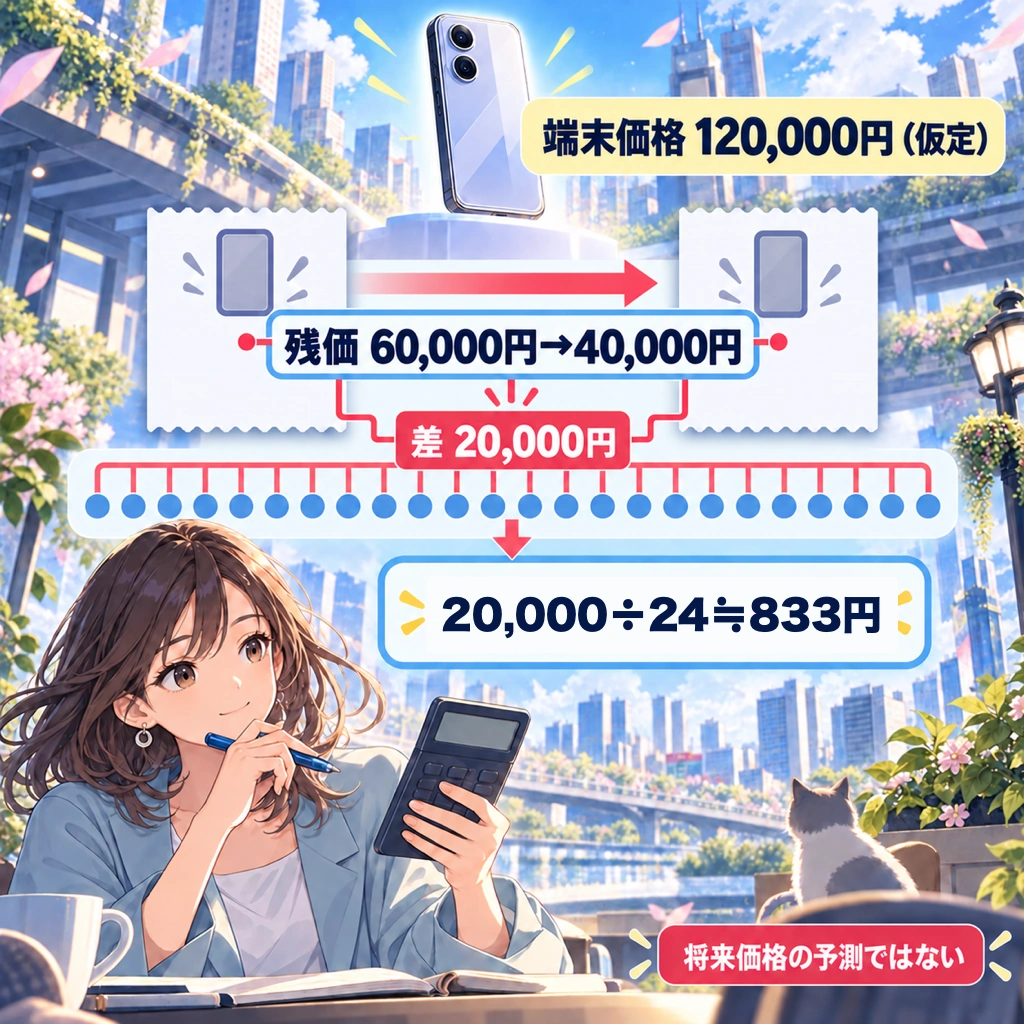
仕組みを、実在機種ではない単純モデルで確認します。販売価格を12万円、24カ月で返却、金利0%、頭金・保証費なしと仮定します。返却までの基本負担は、おおむねP−R+Fで整理できます。
| 仮定 | 残価 | 返却利用料 | 24カ月負担 | 月額換算 |
|---|---|---|---|---|
| 残価50% | 60,000円 | 0円 | 60,000円 | 2,500円 |
| 残価33.3% | 40,000円 | 0円 | 80,000円 | 約3,333円 |
| 残価33.3%+利用料 | 40,000円 | 22,000円 | 102,000円 | 4,250円 |
残価が6万円から4万円へ下がると差は2万円。24カ月で割ると月約833円です。これは将来の値上げ予測ではなく、『残価だけが2万円変わり、ほかの条件が同じ』という感度分析です。
さらに重要なのがFです。各社の返却利用料は、機種、購入日、名義、次の端末購入、返却時期で変わります。最大22,000円という表示を、自分にも必ずかかる固定額と考えないでください。反対に『買替えれば無料』だけを見て、故障時負担まで0円だと思うのも危険です。
ドコモ・au・ソフトバンクは「残価」以外の費用が違う
- ドコモ
- 利用料 最大22,000円の例
- 機種・時期・名義・買替割で異なる
- au
- 特典利用料 最大22,000円
- 故障時利用料は別判定
- ソフトバンク
- 故障時負担金 最大44,000円の例
- 2026年8月19日以降加入・査定ランク等で異なる
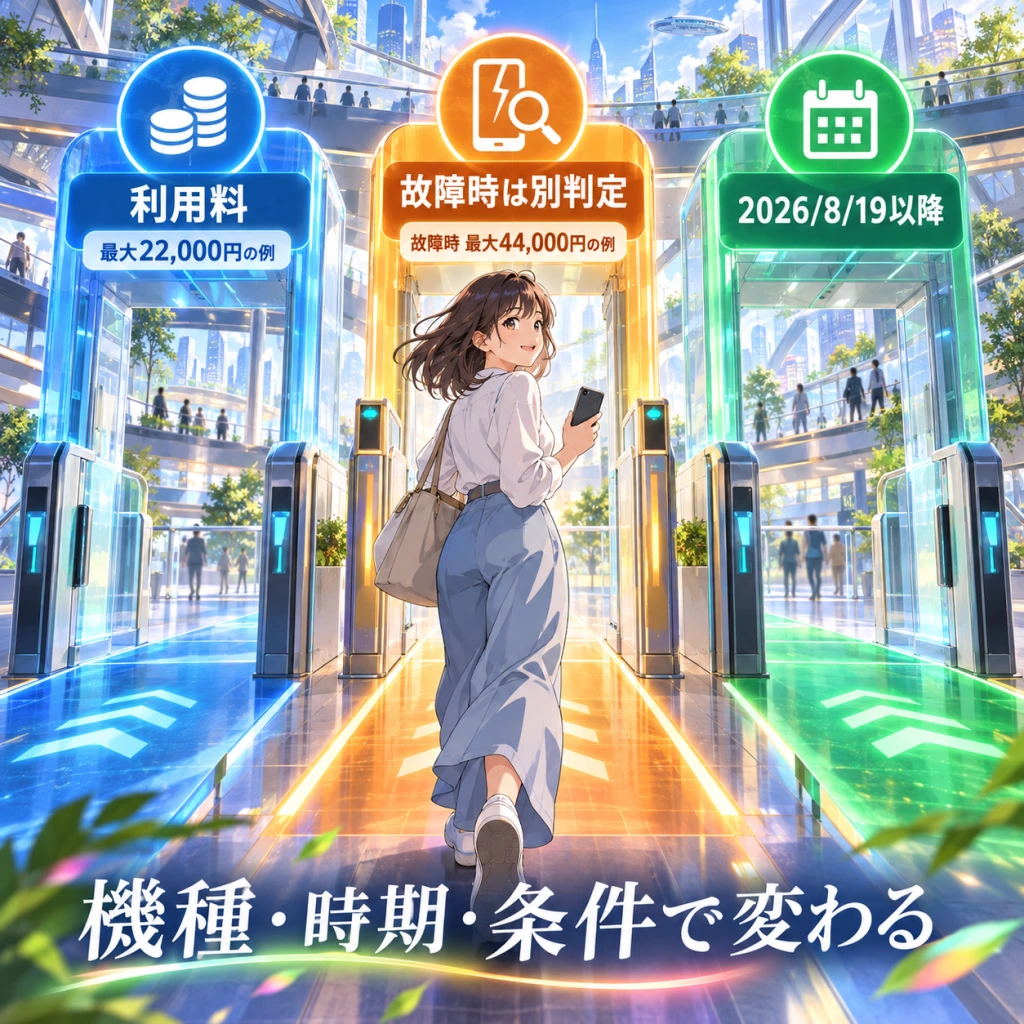
主要3社はいずれも返却で将来の支払いを免除する仕組みを用意していますが、同じ名称・同じ条件ではありません。2026年10月11日に確認した公式案内の要点です。
| 会社 | 支払方式・返却時期の例 | 追加費用の確認点 |
|---|---|---|
| ドコモ | 残価設定型24回。23カ月目返却で24回目の残価を免除する例 | プログラム利用料は最大22,000円の例。機種・加入時期・名義・買替割で異なる |
| au | 13〜25カ月目の回収で最終回支払分を免除する例 | 特典利用料は最大22,000円。故障時利用料は別に最大22,000円の例 |
| ソフトバンク | 48回払いで特典A・B。返却時期と保証加入条件が異なる | 2026年8月19日以降加入では、査定不合格時に最大44,000円の故障時負担金例 |
ドコモは23カ月目までに返却しない場合、残価を24回に再分割し、支払回数が47回になる案内があります。auは特典利用料と故障時利用料が別判定。ソフトバンクは加入日と査定ランクで負担条件が変わります。最大額だけで順位を付けず、自分が買う日・機種・容量・返却月をそろえてください。
公式確認:ドコモ いつでもカエドキプログラム/au スマホトクするプログラム+/ソフトバンク 新トクするサポート+
36カ月比較は「引落額・残債・手元の端末」を3列で見る
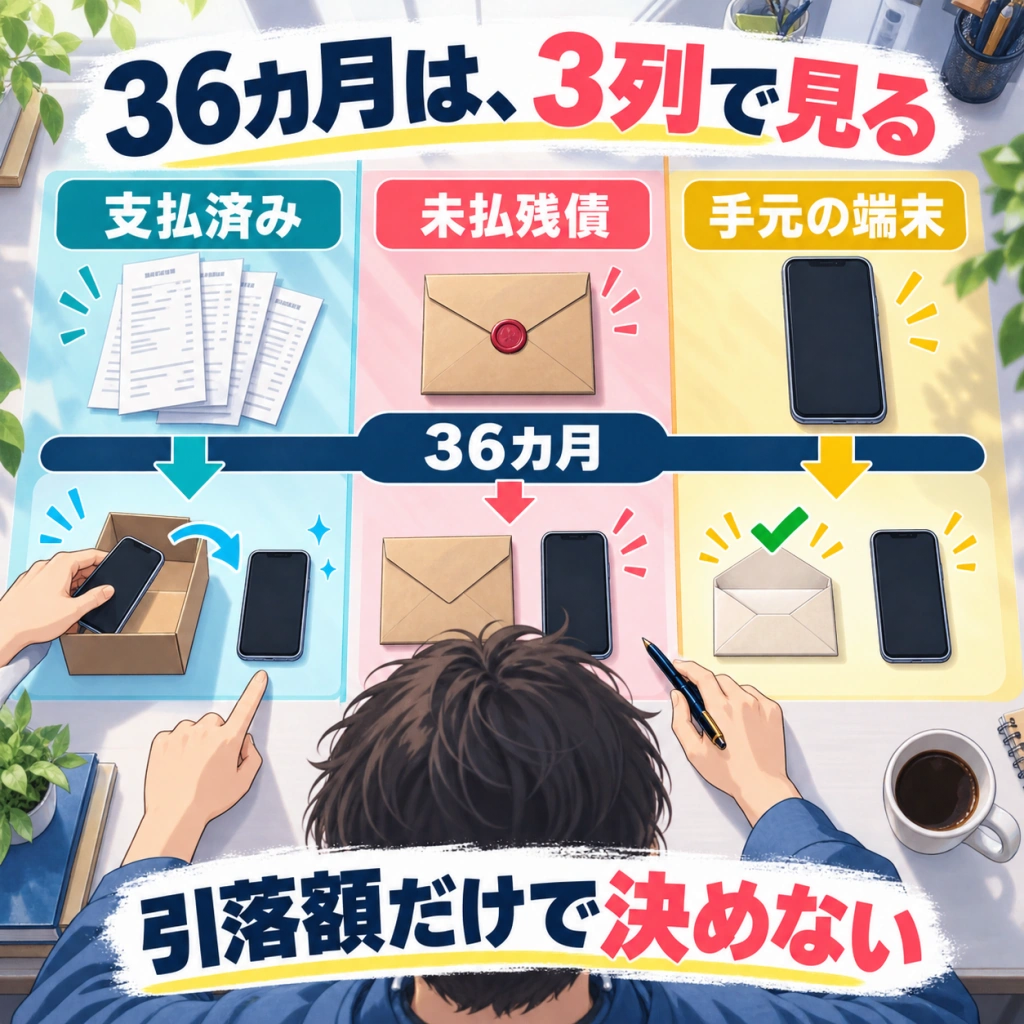
36カ月の比較で最も多い誤りは、口座から出た金額だけを足すことです。24カ月で返却した人は25カ月目から2台目が必要です。1台目を返却せず再分割した人は、36カ月時点でまだ残債があります。買い切った人は支払済みでも、手元に中古価値のある端末が残ります。
| 購入方法 | 36カ月までの支払 | 未払残債 | 手元の端末 |
|---|---|---|---|
| 24カ月で返却 | 1台目の返却まで+2台目の12カ月分 | 2台目の残債を記録 | 2台目。1台目は返却済み |
| 返却せず継続 | 36カ月までの分割支払 | 37カ月目以降の残債を記録 | 1台目を保有 |
| 買い切り | 購入額+修理・保証費 | 一括なら0円 | 売却可能な端末を保有 |
比較式は、支払済み額+未払残債−手元端末の売却想定額です。売却想定額は保証値ではありません。査定ランク、バッテリー状態、市場価格で変わるため、0円・中間値・良好時の3ケースで置くと過度に楽観しにくくなります。
回線料金も36カ月へ混ぜるなら、端末費と別行にしてください。Price Watch βでは回線の12・24カ月負担を試算できますが、端末残価の計算とは別です。
返却しない人・壊しやすい人は買い切りも候補
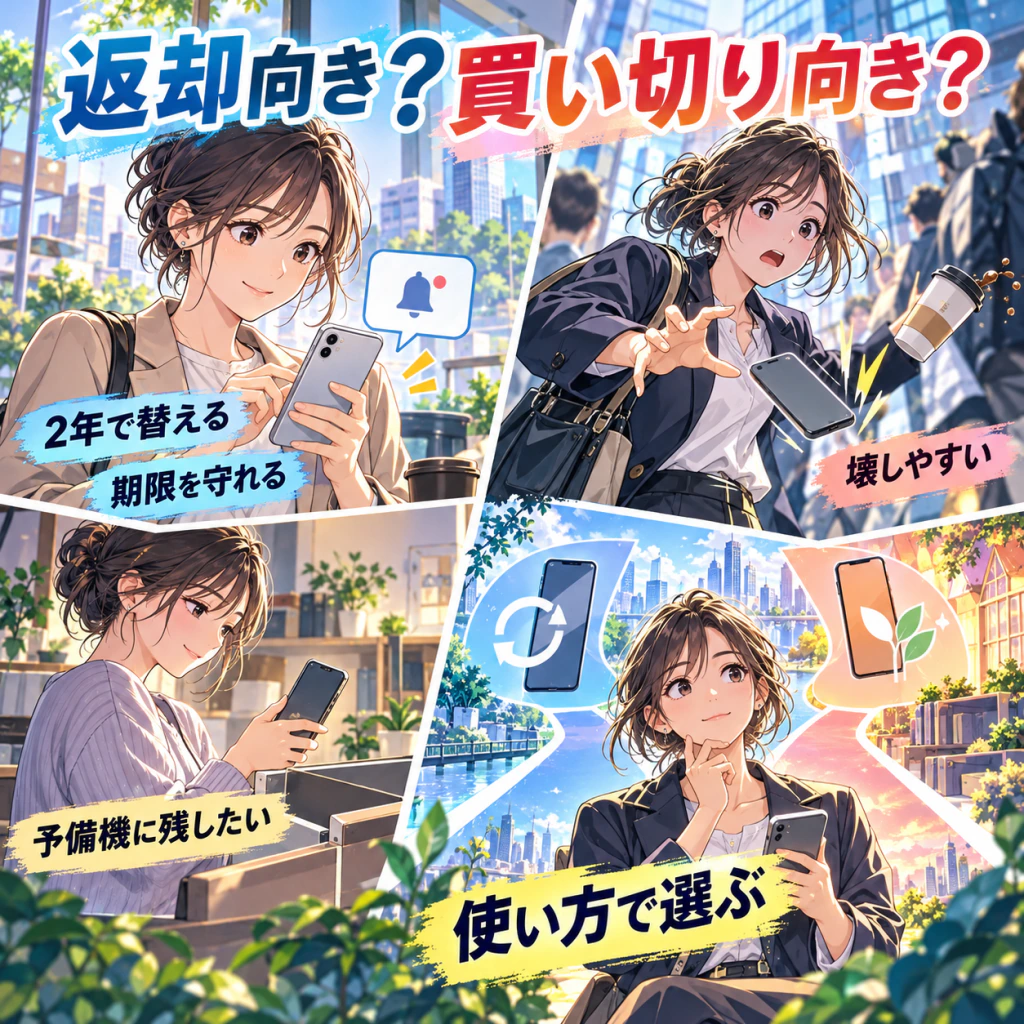
2年返却が向きやすいのは、端末をきれいに使い、期限を管理でき、2年前後で機種変更する人です。月額の低さよりも、買替えサイクルを固定できることが利点になります。
一方、3年以上使いたい、現場作業で破損リスクが高い、返却期限を管理したくない、端末を予備機として残したい人は、買い切りや通常分割も比較対象です。返却利用料や保証費を足すと、広告上の月額差が小さくなることがあります。
仕事用端末なら、故障で止まる時間もコストです。予備端末へeSIMを移せるか、認証アプリとバックアップを復元できるかも確認しましょう。機種そのものを比べる場合は、iPhone 18 ProとiPhone Duoの業務端末比較も参考になります。
端末を買い切り、回線契約を分けて見直す人向けの広告リンクです。対応端末と最新の料金条件は申込先で確認してください。
申込前チェック:価格・残価・利用料・査定を同じ日に保存
価格と残価
販売価格、1〜23回目、最終回支払額を同じ画面で保存
返却の費用
特典利用料、早期利用料、買替時の免除条件を確認
査定の条件
画面割れ、動作不良、期限超過時の負担を確認
36カ月の状態
支払済み額、残債、手元に残る端末の3点を記録
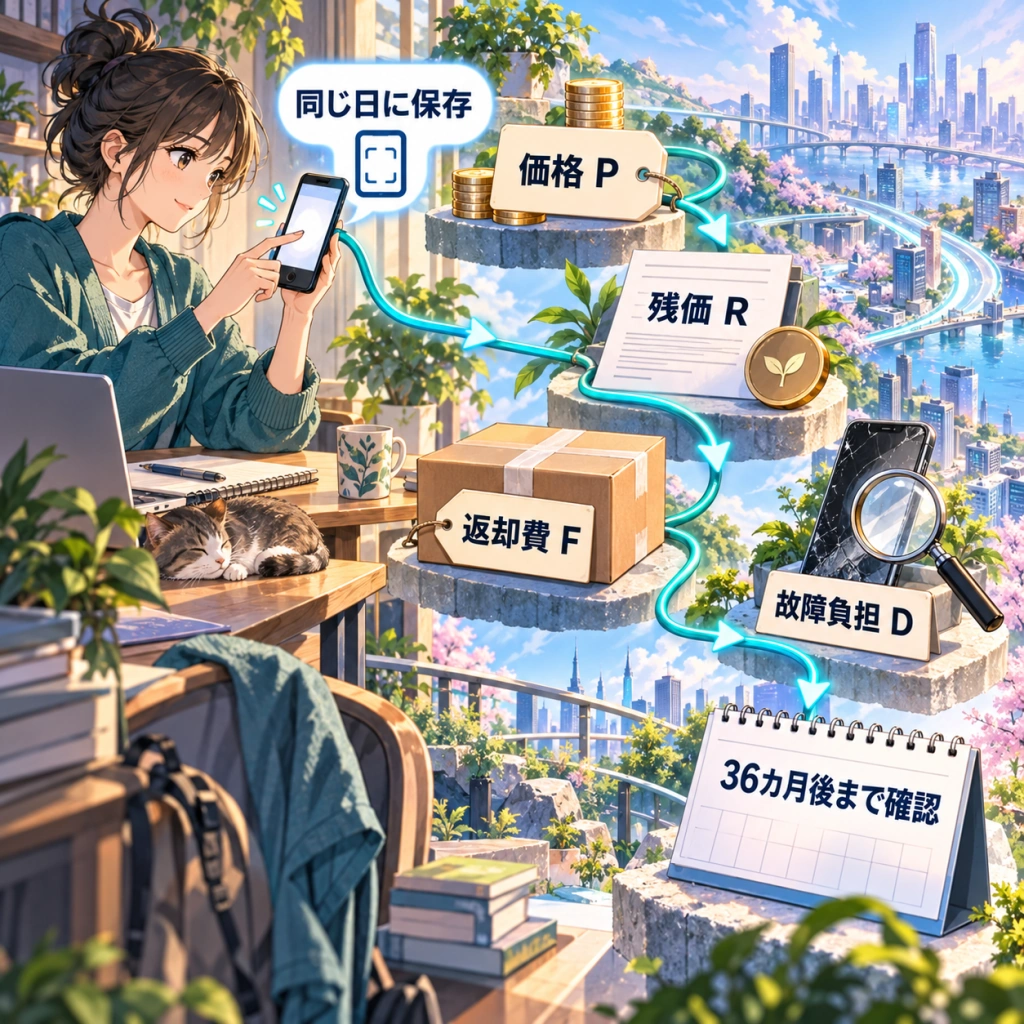
制度が変わる前でも、端末の価格と残価は機種・容量・購入日で変わります。比較した画面を同じ日に保存し、次の順で確認してください。
- 販売価格P:割引前の価格と適用後の支払総額を分ける。
- 残価R:最終回支払額。返却で何円が免除されるかを見る。
- 返却関連費F:特典利用料、早期利用料、買替えによる免除条件。
- 故障時負担D:画面割れ・動作不良・改造・IMEI確認不可・期限超過。
- 36カ月時点:支払済み、未払残債、手元に残る端末を記録する。
返却前はデータ消去だけでなく、eSIM、SMS認証、Apple Account、端末追跡の解除も必要です。返却前のiPhone初期化とeSIMの扱いを先に確認すると、番号を誤って失うリスクを減らせます。
残価ルールの見直しは、まだ『全員の値上げ確定』ではありません。返却する人はP−R+F+D、使い続ける人は完済総額と残債、買い切る人は保有価値まで比較する。広告の月額ではなく、36カ月後に払った額・残った債務・手元の端末で決めましょう。
最終確認日:2026年10月11日。執筆:リモノア。総務省の検討資料、ドコモ・au・ソフトバンクの公式プログラム案内を基に編集しました。端末の実査定や将来残価を保証する記事ではありません。仮想価格12万円の表は仕組みを示す感度分析で、実在機種の見積ではありません。税務上の扱いは利用実態・名義・取得時期等で異なるため、必要に応じて税理士等へ確認してください。