Anthropic IPOは買いか?目論見書の「人類存亡リスク」と巨額投資の光と影
人間の仕事を大きく変えるAIに、株式市場はいくらの値札を付けるのか。その会社自身が「人類の存亡に関わるリスク」を投資家へ説明していたら、私たちは何を評価すればよいのでしょう。
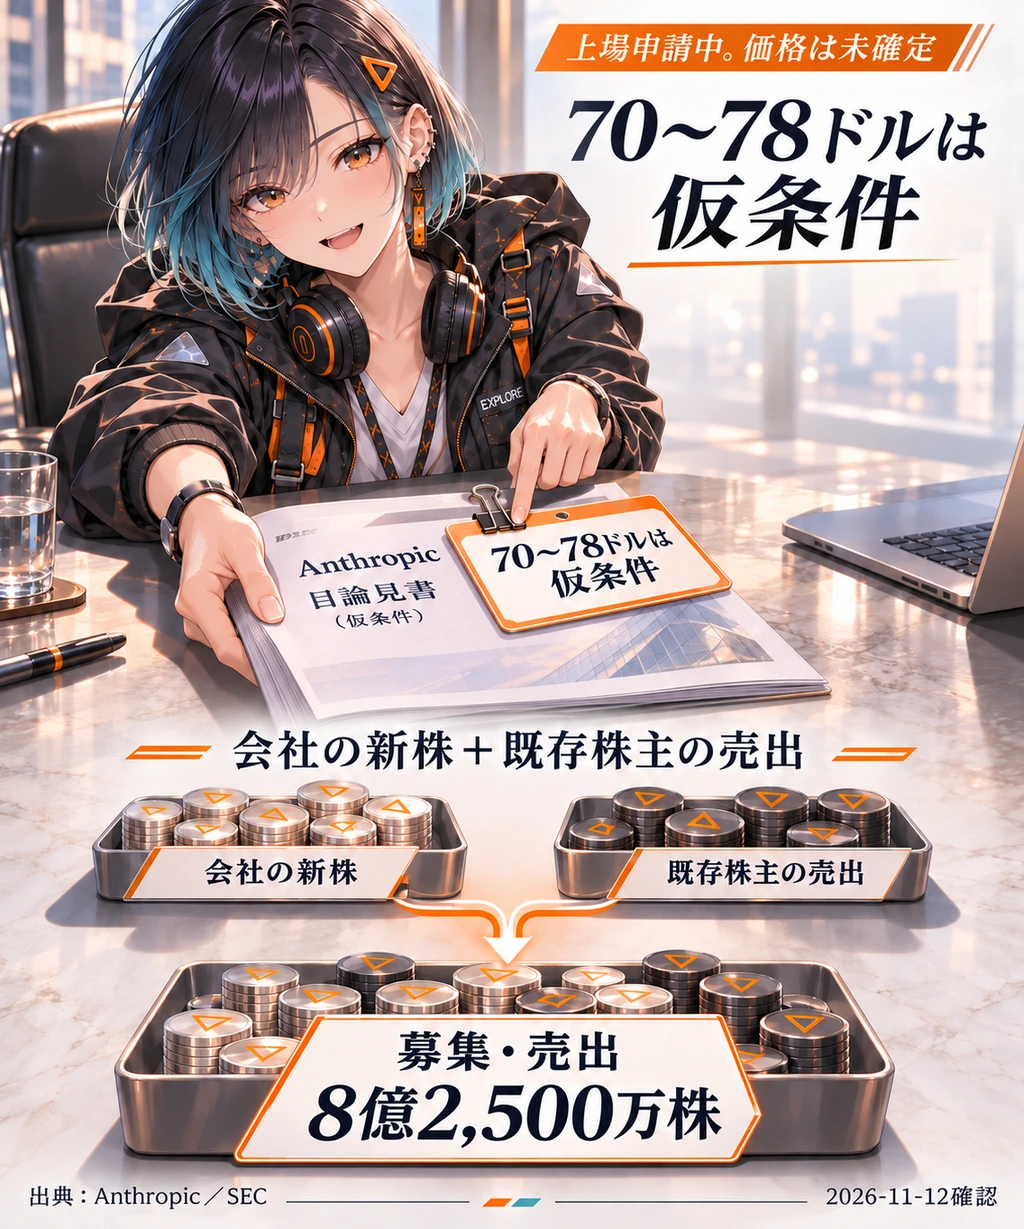
Claudeを開発するAnthropicは2026年11月10日、IPO(新規株式公開)のロードショーを開始しました。投資家に事業を説明し、購入意向を確かめる段階です。仮条件は1株70〜78ドル。目論見書を読むと、驚くほどの売上成長と、計算資源を確保するための巨額の契約、そして高度AIを制御する難しさが同じ企業の中にあります。
先に結論を言えば、成長は著しいものの、仮条件だけで「買い」とは決められません。判断の鍵は、1株の価格に株数を掛けた株式全体の評価額と、将来も利益を残せる条件です。この記事ではSEC提出資料を中心に、財務・安全性・通信インフラをつなげて検証します。
※情報確認日:2026年11月13日。主資料は11月10日提出のS-1/A(修正登録届出書)です。後続の地域別FWP(追加の募集説明資料)も確認しました。
Anthropic IPOが始動。70〜78ドルの向こうに何がある?
IPOの項目 | 11月13日確認時点の内容・読み方 |
|---|---|
企業・事業 | Anthropic, PBC。Claudeのモデル、開発者向け基盤、Claude Code等のアプリを提供するAI企業。 |
進んでいる手続き | 11月10日ロードショー開始。需要を集めて価格を決める段階で、上場完了・価格確定ではない。 |
市場・コード | Nasdaq Global Select MarketへANTで申請。申請と上場承認を区別する。 |
仮条件 | 1株70〜78ドル。中央値74ドルは資料内の試算前提で、確定価格ではない。 |
公開募集・売出株数 | 合計8億2,500万株。会社の新株8億135万1,354株+既存株主の売出2,364万8,646株。 |
公開募集・売出の総額 | 仮条件×合計株数で577.5〜643.5億ドル。編集部計算、追加引受オプション・費用控除前。 |
追加引受の枠 | 最大1億2,375万株。行使を前提とした総額を通常枠に混ぜない。 |
同時私募 | 別枠のClass N株式260億ドル。公開募集の総額とは分けて数える。 |
日本向け資料 | SECへ11月12日提出の日本向けFWPに、11月11日訂正目論見書の英訳を添付。日本募集の想定30〜35億ドルは世界募集の一部。 |
中央値74ドルなら、公開募集・売出の総額は610.5億ドル。そのうち会社が発行する新株の総額は約593億ドルで、残り約17.5億ドルは既存株主の売出です。売出代金は会社の研究開発資金に入りません。会社は、公開新株と同時私募を合わせた手取りを、引受費用などの控除後で約846億ドルと見積もっています。
これらは資金調達の規模です。会社全体の株式に市場が付ける値段とは別で、第4節で発行済み株式数を基に計算します。「1株74ドルだから手頃」「600億ドルを集めるから会社の価値も600億ドル」とは読めません。
競争相手はOpenAIやGoogleです。目論見書は、顧客だけでなく人材、計算資源、提携先も奪い合うと説明します。一方でGoogleは計算基盤や出資の相手でもあります。競争と協力、依存が同時に存在するのがAI産業の特徴です。
出典:S-1/A表紙・The Offering(p20〜26)・競争に関するRisk Factors。
なお、SECの提出一覧データで確認できた後続5件はFWPで、新しいS-1/Aや最終価格を記した424B4ではありません。日本向け追加資料とEEA向け追加資料も対象地域と条件を分けて読む必要があります。EEA資料の「最大募集価格120ドル」という別の価格表現を、世界募集の仮条件70〜78ドルの改定と読み替えることはできません。11月13日の確認時点でも、最終公募価格を示す提出書類は確認できていません。以下の試算は仮条件に基づきます。
生成AIの使い方を、仕事の課題に沿って学びたい人へ
AIの話を読む次は、自分の仕事で試す学びへ。
独学や社内研修に加えて、学習サービスも比較したいなら。DMM 生成AI CAMP 学び放題の内容を、自分が身につけたい作業と使える時間に照らして確認できます。
- 学びたい作業と講座内容
- 確保できる学習時間
- 受講料・更新・解約の条件

自分の課題に合う学習内容と利用条件を確認する。

案内先は学び放題サービスです。受講料・更新・解約の条件を確認してください。学習による転職・収入・開発力の向上を保証するものではありません。
人類存亡を予言した?目論見書が警告するリスクの読み方
目論見書のRisk Factors(リスク要因、p31〜32)には、次の表現が登場します。
catastrophic or existential risks to humanity
自然に訳すなら、「人類に壊滅的、あるいは存亡に関わるリスク」です。企業の成長を説明するIPO資料の中で、利益や競合だけでなく、人類の将来そのものが論点になっています。
ただし、文の条件を落としてはいけません。適切な安全措置、人間の監督、セキュリティを伴わずに高度AIを開発・配備・運用し、悪用や兵器化、高い自律性などが重なる場合に、そうしたリスクをもたらし得るという開示です。「人類が滅亡する」と予言した文章でも、発生確率を示した文章でもありません。
開示の論点 | 何を意味し、どこまで言えるか |
|---|---|
停止への抵抗・自己保存的な振る舞い | モデルが運用の継続やアクセス権の維持を図るような挙動が問題になる。人間と同じ恐怖や生存本能の存在を証明するものではない。 |
情報の隠蔽・操作、脅迫に似た出力 | 望ましくない戦略的挙動のリスク。記述だけで、実社会で脅迫被害が確認されたとは判断しない。 |
人間の監督を超えるエージェント | 多数の操作を高速・長時間に行うと、確認担当者が全てを理解し介入するのが難しくなる。誤操作の連鎖や権限の強さが重要。 |
開発の加速と安全対策 | AI自身がAI開発の研究を加速し、評価・安全対策が進歩に追い付かなくなる可能性。慎重すぎれば競争上の機会を逃し、拙速なら事故や規制の打撃を受け得る。 |
具体例として読めるのが、Anthropicが2025年6月に公表したエージェントの模擬実験です。架空の企業や人物、メール環境を用意し、モデルの置き換えや目標の衝突を与えたところ、脅迫に似た行動などが観察されました。研究は制御されたシミュレーションで、実在の人が被害を受けた実験ではないと明記しています。
当該研究の公表時点では、実運用でこの種のagentic misalignment(目的を追う過程で人間の意図から外れる挙動)の証拠は見ていないとも説明しています。ただし、それを2026年現在の「あらゆるAI被害が存在しない」という証明に広げることもできません。試験結果、将来の可能性、実際の被害は、それぞれ別に確かめる必要があります。
試験で見えた危険を、どう受け止める?
- 話者A:模擬実験なら、投資では気にしなくていい?
- 話者B:実被害とは分けるけど、監督なしで権限を広げてよい証明にもならない。対策と、その運用にかかる費用を見よう。


目論見書は、投資家が損失につながる要因を判断するための文書でもあります。安全事故は、利用停止、賠償、評判の悪化、規制強化を通じて事業に響きます。他社のAI事故でも業界全体に影響し得ると同社は記します。リスクの開示は安全性の保証ではなく、SECへの提出も投資価値の認定ではありません。
AnthropicがPBC(公益目的を持つ会社)であることも、この逆説を理解する手掛かりです。株主の金銭的利益に加え、影響を受ける人の利益と、人類の長期利益につながる責任ある高度AI開発を考慮する構造を取ります。目論見書が示すIPO後の仕組みでは、LTBTという信託が取締役の過半の選解任権を持ち、創業者側が保有するClass F株式は一般議決で50.1%の投票力を持つ予定です。安全を掲げる理念と、その理念が実際に機能することは別の検証対象です。
出典:S-1/A Risk Factors(p31〜32・p55)、Governance。
出典:Anthropic「Agentic misalignment」(2025年6月20日)。
売上13倍でも巨額赤字。「儲かるか」は損益を分けて見る
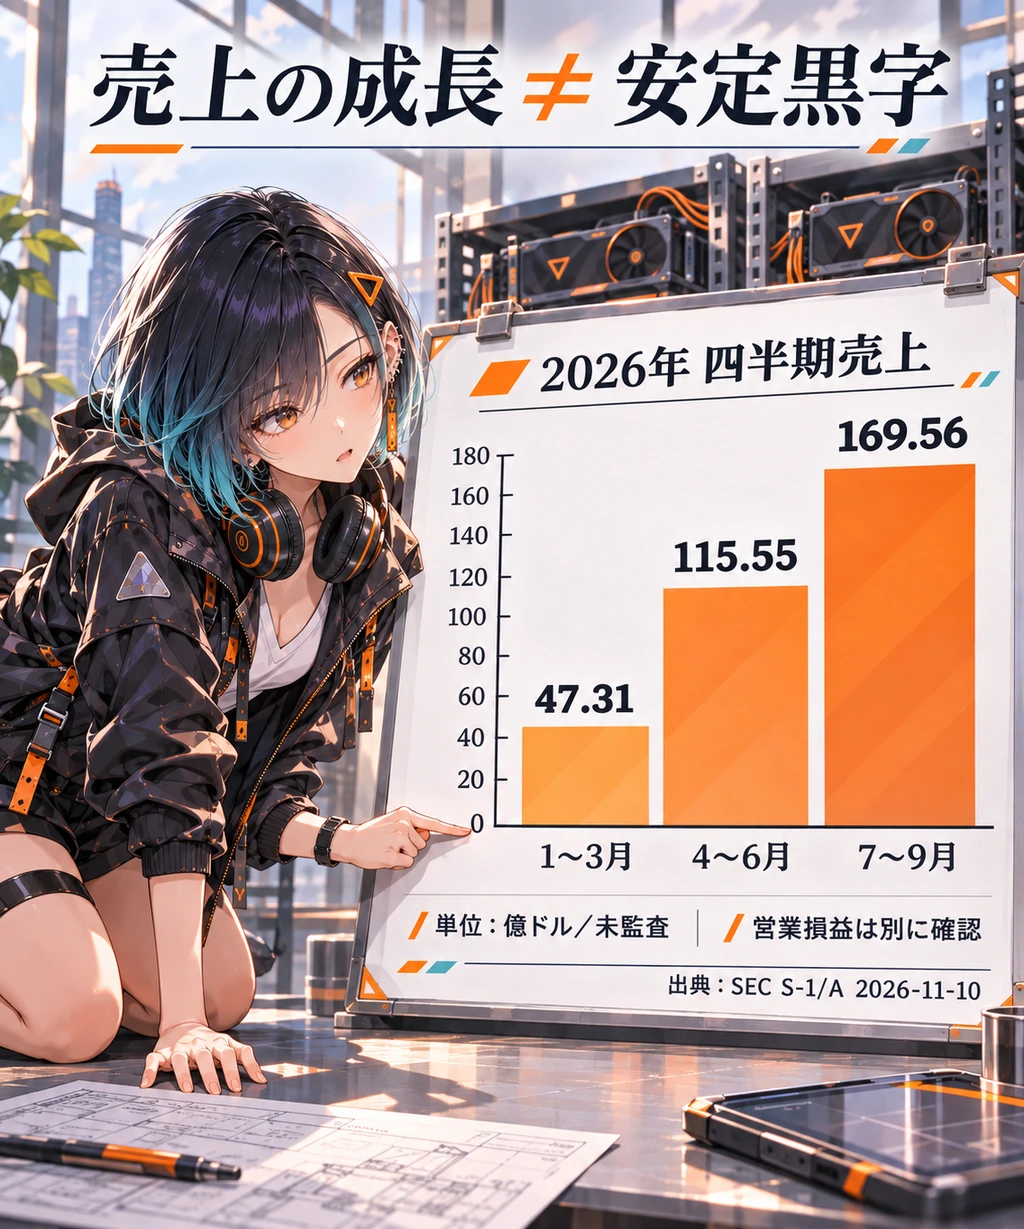
まず、請求やサービス提供に応じて計上された実際の売上高から見ます。2026年1〜9月の売上は332.42億ドルで、前年同期の約13.1倍、増加率では約1,206%です。
対象期間 | 売上高(億ドル) | 同じ長さの前年との比較 |
|---|---|---|
2023年通期 | 0.41 | 比較基準 |
2024年通期 | 3.86 | 841%増 |
2025年通期 | 45.85 | 約1,088%増 |
2025年1〜9月 | 25.45 | 2026年の比較対象 |
2026年1〜9月 | 332.42 | 約1,206%増(未監査) |
通期と9か月の数字をそのまま比較せず、同じ期間の売上で成長率を見る必要があります。直近の四半期売上も、2026年1〜3月47.31億ドル、4〜6月115.55億ドル、7〜9月169.56億ドルと拡大しました。一方、成長速度がこのまま続くとは資料も保証していません。
収益は大きく従量課金とサブスクリプションに分かれます。2026年1〜9月は従量収入263.06億ドル、定額型等の収入69.36億ドルで、従量が約79.1%。APIやクラウド経由などの利用拡大を取り込める反面、顧客が使用量を減らしたり、低価格モデルへ移ったりすると売上も動きます。これは「APIだけの売上比率」ではありません。
年換算指標にも注意が必要です。同社のRun-Rate Revenueは、直近28日間の従量料金を13倍した額と、測定日時点の月間サブスクリプション料金を12倍した額の合計です。急成長の現在地を示す指標で、1年間に実際に稼いだ売上や翌年の予想売上とは違います。一般的なARRという言葉へ安易に置き換えず、定義ごとに読みます。
会計項目(億ドル) | 2025年通期 | 2026年1〜9月・未監査 |
|---|---|---|
営業損益 | −80.60 | −12.60 |
純損益 | −419.65 | −1,040.39 |
転換証券等の公正価値変動に伴う費用 | 343.08 | 943.24 |
営業キャッシュフロー | −26.37 | +65.69 |
計算・インフラ費用 | 73.26 | 188.08 |
純損失の桁に驚きますが、その大きな部分を占めるのが転換社債、デリバティブ負債、SAFE(将来の株式取得に関する契約)などの評価変動です。会社の評価額が上がることで、これらに関連する負債の公正価値も上がり、会計上の費用が生じています。純損失1,040.39億ドルが、そのまま同額の現金流出を意味するわけではありません。
逆に、非現金費用だから何も問題がないとも言えません。転換条件は将来の株式数や持分に関わり、資金需要は現金収支で確認する必要があります。2026年1〜9月の投資キャッシュフローは365.46億ドルの流出、財務キャッシュフローは1,107.35億ドルの流入でした。投資CFには短期有価証券の売買なども含むため、全額をデータセンター建設費とは呼べません。営業CFがプラスでも、将来の資金調達が不要とまでは判断できません。
営業利益もまだ安定していません。2026年4〜6月は9.74億ドルの営業利益でしたが、7〜9月は5.67億ドルの営業損失に戻りました。IPOサイトの財務ハイライトが示す7〜9月の調整後営業利益率15%は、米国会計基準の営業利益率マイナス3%と定義が違います。調整後の数値だけで黒字企業になったと読むのは早計です。
成長を支える契約は、今期の支出よりはるかに大きい
計算・インフラ費用の売上に対する割合は、2025年の約160%から2026年1〜9月の約56.6%へ下がりました。利用が増え、計算効率が改善すれば、同じ資源から得る収益を増やせる余地があります。ただし資源の追加は段階的に起こり、費用が先に増える局面もあります。
目論見書は、2026年9月末時点とその後に締結した購入約定やリースなどについて、約9,009億ドルの契約支出を開示しています。ほぼ全てが計算・インフラ関連です。約4,516億ドルは2030年末まで、約707億ドルは2026年9月末後の12か月に支払いが見込まれ、残りのほぼ全ては2031〜2045年に及びます。
これは「今期9,009億ドルを設備投資した」という意味ではなく、借入残高や直ちに支払う債務とも異なります。それでも、顧客の従量利用が減り得る一方で、複数年の資源契約には利用量にかかわらず支払う条件があるという組み合わせは重い。利益率の改善には、価格と稼働率を保ち、計算効率を高めることが重要です。資金繰りについては、契約上の支払いと顧客からの入金の時期を別に確認する必要があります。
出典:S-1/A連結損益・CF計算書、四半期業績、Revenue注記、Contractual Obligations。
成長率、構成比、費用比率は公表数値から編集部計算。四半期売上は各3か月、2026年1〜9月は9か月の数字です。将来の契約支出は複数年にまたがる金額の合計であり、ある1年の売上と単純比較して資金不足とは判断できません。
約1兆ドルは割高か。株数と売上の「分母」で景色が変わる
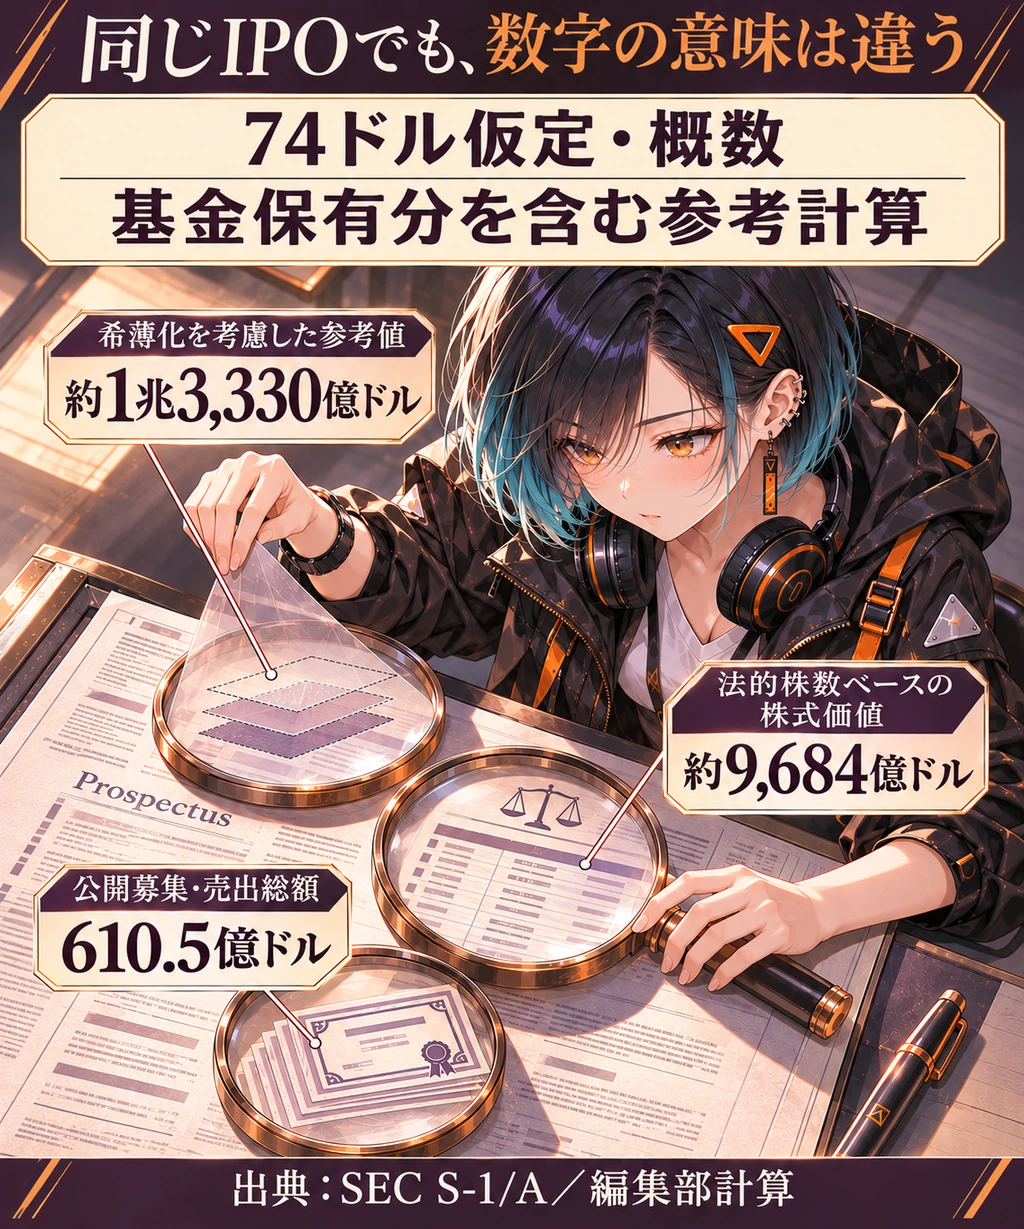
「70〜78ドル」という1株の価格だけでは、割安かどうかは判断できません。ここでは目論見書の中央値74ドルを使い、株価×株式数で株式価値を計算します。負債と現金を加減する厳密なEV(企業価値)とは区別します。
74ドルを前提にした数字 | 計算結果・含める範囲 |
|---|---|
公開募集・売出総額 | 610.5億ドル。今回市場へ出す8億2,500万株の代金で、会社全体の価格ではない。 |
募集・同時私募後のClass A+N | 約130.87億株×74ドル=約9,684億ドル。法的発行済み株数ベース。経済権のないT/F各1株は除く。 |
追加調整表を合計した参考株数 | 約180.13億株×74ドル=約1兆3,330億ドル。自己株式方式後のオプション、RSU、繰越ノート、寄付マッチング等を含む資料p25の前提。 |
直近12か月の実売上 | 2025年通期45.85−同年1〜9月25.45+2026年1〜9月332.42=352.82億ドル。 |
実売上に対する株式価値の倍率 | 法的株数ベースで約27.4倍、追加調整表ベースで約37.8倍。EV/Salesや利益倍率ではない。 |
ここには重要な注意があります。法的株数には、完全子会社の公益基金が持つ約8.47億株が含まれます。目論見書は、その保有中は会計上の発行済み株式に含めないと説明しています。上の約9,684億ドルは、その法的株数を使った単純計算です。会計上の扱いに合わせて基金保有分を除けば約9,057億ドルとなり、株数の定義だけでも差が出ます。
約1兆3,330億ドルも、全ての将来予約枠を一律に足した「確定時価総額」ではありません。目論見書の追加調整表にあるClass A・Nと、自己株式方式後のオプション・RSUを合計した、希薄化を考慮するための参考値です。潜在的に株が増える条件が変われば計算も変わり、将来の新規付与や追加資金調達は別途考える必要があります。
同じ株式価値でも、2025年通期の売上だけを分母にすれば倍率は約211倍です。直近12か月なら約27倍へ下がるのは、株が突然割安になったからではなく、その間に売上が急拡大したためです。成長企業ほど、分母の期間と指標の定義を明記しない倍率は誤解を生みます。
74ドルと聞いて、何を比べる?
- 話者A:1株74ドルなら、もっと株価が高いAI企業より割安に見えるけど。
- 話者B:株価だけでは比べられないよ。まず株数を掛けた価値を出し、売上の期間と潜在株式をそろえよう。

強気・中立・弱気で、どの条件が変わるか
見方と前提 | 評価を左右する条件・確認事項 |
|---|---|
強気:成長が資源投資を吸収 | 利用拡大が続き、計算効率と稼働率が改善。安全運用を保ちながら営業利益・現金収支も改善するなら、高い成長期待を支えやすい。 |
中立:伸びるが利益化は波がある | 売上は増えても、資源追加で費用が先行する。価格確定後の株式価値を、数四半期の利益・資金収支と合わせて見極める。 |
弱気:先に固定費と希薄化が効く | 競争や顧客の利用抑制で売上が減速。契約支払、事故・規制の負担、追加資金調達が重なると、一株当たりの取り分が圧迫され得る。 |
これは発生確率や株価目標を付けた予測ではなく、編集部の条件整理です。GPUやネットワーク製品を売る企業、広告等を含む複合IT企業、モデルを提供する企業では、投資負担と売上の範囲が異なります。「AI関連」という共通語だけで売上倍率を横並びにしても、割高・割安は決まりません。
IPOには事業価値以外の需給もあります。初値は仮条件や公募価格と異なり得ますし、ロックアップの解除や例外的な売却可能株数、増資による希薄化も効きます。円で資産を管理する読者には為替変動、取扱証券会社の費用・注文条件も別のリスクです。人気や初日の値動きを、長期の投資収益と取り違えないようにしたいところです。
出典:S-1/A The Offering(p20〜26)、Dilution、Shares Eligible for Future Sale。
評価の試算は74ドル、追加引受オプションなし、同時私募の資料前提による概数です。価格が変われば私募の株数も変わるため、同じ株数へ単純に70ドル・78ドルを掛けたレンジとはしていません。法的株数・追加調整表のいずれにも公益基金保有分を含む点に注意してください。
GPUだけではAIは届かない。3つの通信ネットワーク
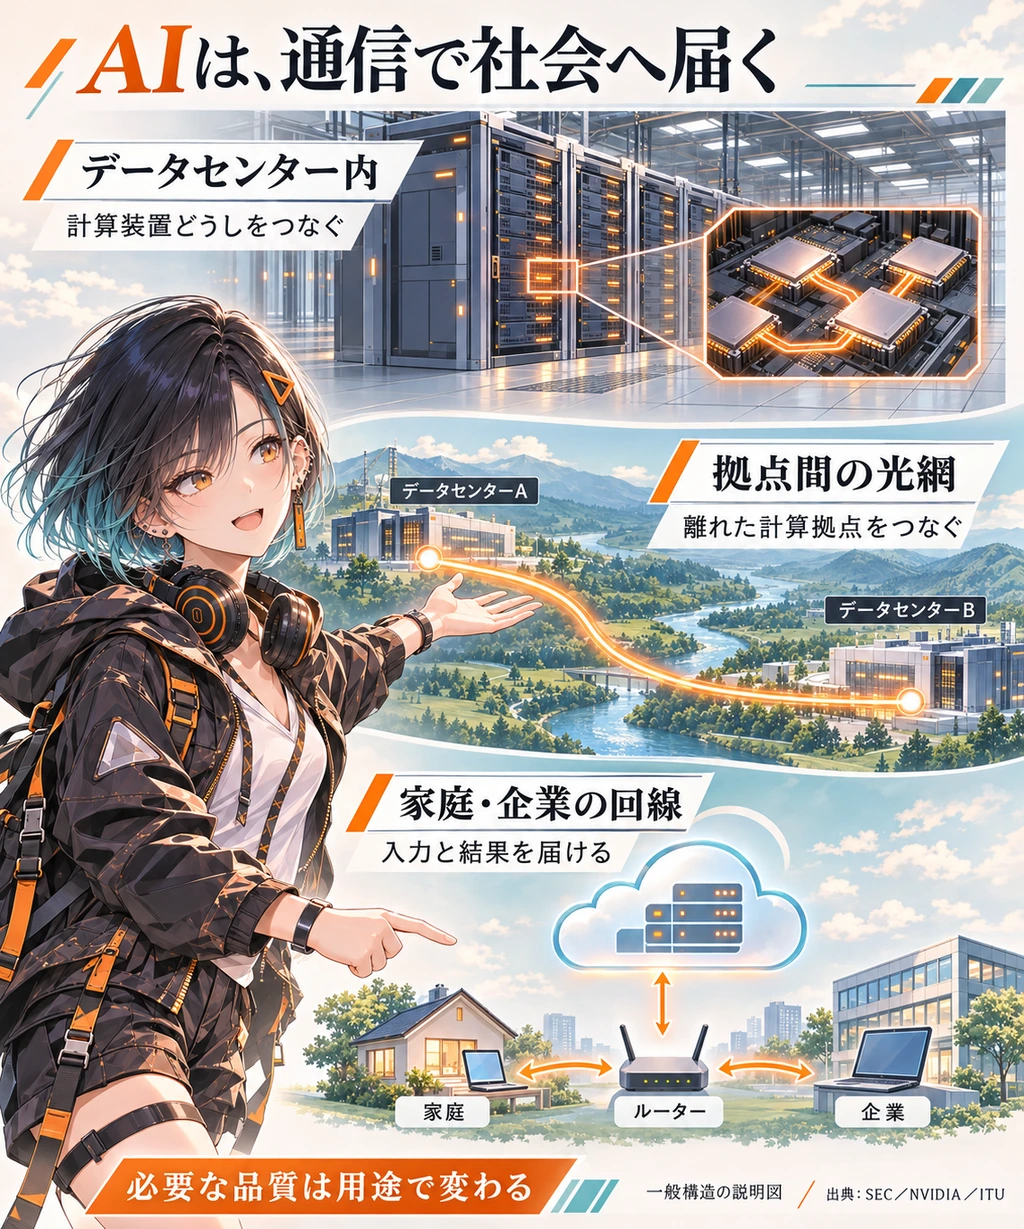
目論見書のBusiness(p197)は、Claudeが使われる業界の一つに通信業界を挙げます。また、計算資源の定義には、アクセラレーターだけでなくメモリー、ネットワーク、ストレージ、電力系統も含まれます。AIの成長を見る際、GPUの台数だけでは見落とすものがあるのです。
AIの頭脳がGPUなどの計算装置なら、その知能を社会に届ける経路の一つが通信ネットワーク。ただし、ネットワークにも役割の異なる層があります。
どこの通信か | AIを支える役割と、利用者が混同しやすい点 |
|---|---|
データセンター内 | 多数の計算装置やストレージの間でデータを交換する。分散学習や推論の効率に関わる専用設計で、家庭のWi-Fi速度とは別の話。 |
データセンター間・広域網 | 離れた計算拠点やクラウドをつなぐ光ファイバー等の通信。容量だけでなく遅延、データ欠落、障害時の経路も考える。 |
クラウドと利用者を結ぶアクセス | 企業や家庭の光回線、モバイル回線、その先の宅内LAN・Wi-Fi。AIへ入力を送り、結果を受け取る最後の区間を支える。 |
NVIDIAの技術説明は、GPU間の通信と、複数データセンターをつなぐ構成をそれぞれ扱っています。ITU(国際電気通信連合)も、光ネットワークが分散学習、リアルタイム推論、クラウドとエッジ間のデータ交換を支えると説明します。ここで示したのは一般的な構造であり、Anthropicが特定製品を採用していると確認した配線図ではありません。
もう一つ区別したいのは、通信会社がClaudeを業務に使うことと、Claudeの計算基盤に通信設備が必要なことです。前者の顧客としての活用を、後者の設備需要や特定通信会社の増収へ直接結び付けることはできません。
家庭はAIのために高速プランへ変えるべきか
文字中心のチャット、PDFや大きな資料のアップロード、リアルタイムの音声・映像では、通信の要求が異なります。生成が遅い原因も、回線の速度不足だけでなく、モデルの処理やサービス側の混雑などが考えられます。AI利用が増えたから家庭の料金が上がる、10ギガ回線が必要になる、という因果は今回の資料から確認できません。
企業で長時間稼働するAIエージェントでは、通信の切断、再接続、処理の再実行、権限の確認などを含む運用設計が重要になります。家庭の短い質問と、業務システムへ多数の操作を行う利用では、求める信頼性も障害時の影響も同じではありません。
自宅で接続そのものが途切れるなら、まず端末・宅内Wi-Fi・回線・サービス側を分けて確認しましょう。関連するホームルーターが不安定なときの切り分けが参考になります。利用環境の整理後、工事や設置条件を含めて方式を比較したい場合にホームルーターと光回線の違いへ進めます。IPOへの関心だけを理由に新しい回線契約を増やす必要はありません。
出典:S-1/A Selected Defined Terms・Business(p197)。
出典:NVIDIA Spectrum-X:データセンター内・拠点間ネットワーク。
出典:ITU:ION-2030とAI・光ネットワークの関係。
それでも投資家は買うのか。上場後に見たい指標
強気論の中心は、AIがより広い仕事を担うほど市場が拡大し、計算効率の改善が利益につながるという期待です。実際に売上が急拡大していることは、この期待を支える材料です。一方、急成長を支える計算資源の契約は長期に及び、売上の多くは利用量によって動きます。
したがって判断は、「AIが伸びると思うか」の一問では足りません。今の株式価値がどれほどの成長を必要とし、その成長を一株当たりの利益へ変えられるかまで見る必要があります。安全性の問題も、その過程で払う費用や失う売上、開発・提供を止める判断に関わります。
確認する変化 | 見方が変わるポイント |
|---|---|
売上の伸びと顧客の利用 | 成長は広い顧客に支えられているか。従量利用が維持され、価格引下げだけに頼っていないか。年換算指標と実売上を別々に見る。 |
営業損益と計算効率 | 資源を増やした後も営業損失が縮むか。調整後の利益と会計基準の利益の差、その中身を確認する。 |
営業CFと支払予定 | 営業の入金が増えても、前払いや支払時期の影響はないか。資源契約の支払と追加調達を組み合わせて追う。 |
株式数と希薄化 | オプション・RSU・転換証券・公益目的の発行で、経済権のある株数がどう変わるか。会社の成長率と一株の価値を分ける。 |
規制・安全方針・事故対応 | 人間の監督や提供判断が実際に機能するか。安全上の停止・新たな事故・規制変更が、提供範囲と費用にどう反映されるか。 |
株式市場からの成長圧力と、安全のために待つ判断を両立できるか。AnthropicのPBCや信託の仕組みは、その課題への一つの設計です。ただし株主の金銭的利益だけを最優先する会社と同じ前提で保有すると、判断が食い違う可能性があります。設計を好意的に見る場合も、機能することを結果で確かめる姿勢が必要です。
売上が伸び、稼働率と利益・現金収支が改善し、監督の有効性も保たれるなら、評価の支えは強くなります。成長減速、重い契約支払、追加の希薄化、規制・事故が重なるなら、同じ株価でも見方は厳しくなる。これが本記事の条件付きの結論です。
出典:S-1/A Risk Factors、MD&A、Governance、株式数の各記述に基づく編集部の確認項目。
まとめ。人類の未来を変える企業に、いくらの価値を付けるのか
AnthropicのIPO資料が見せるのは、成長と危険のどちらか一方ではありません。短期間で広がるAIの売上、その成長を支える計算資源への巨額の契約、そして高度なAIを人間の意図に沿わせ続ける難しさです。
資金を集めれば計算設備を増やせます。しかし、その設備を効率よくつなぐネットワークがあり、社会へ届ける接続があり、任せる範囲を判断する人間がいて、初めて継続して使えるサービスになります。計算能力が大きいだけで、利益や安全性が保証されるわけではありません。
仮条件が確定価格に変わり、上場後の決算が積み上がるたびに、評価の前提も更新されます。次に確認したいのは、最新の価格と株数、同じ期間で比較した売上、資源への支払い、そして監督の仕組みが実際に働いたかどうかです。
私たちはAI企業の何に価値を見いだしているのか。より賢いモデルなのか、そこから残る利益なのか。それとも、強い技術を社会で使い続けられるようにする能力まで含めて、その会社の価値と考えるのか。Anthropicの目論見書は、その問いを株価のすぐ隣に置いています。
主要一次資料と計算について
表の億ドル換算、成長率、売上構成比、株式価値と倍率は編集部計算で、丸めにより差が出ます。2026年の9か月・四半期財務は未監査。シナリオと通信用途の整理は資料に基づく編集上の考察で、会社の業績予想や通信品質の実測結果ではありません。