タイムズカー情報漏えいで免許証画像が流出|SIM不正契約より先に塞ぐべき入口【2026年9月】
運営者情報:Noa(ノア)。MVNO事業の立ち上げ・運営や料金設計を経験し、現在はSaaS企業でマーケティングとAIを活用した業務自動化に取り組んでいます。 記事の編集・検証方針と運営者の経歴は Noaのプロフィールと 評価・掲載基準をご覧ください。
本記事はアフィリエイト広告を含みます。掲載サービスから発生する手数料はサイト維持に活用されています。
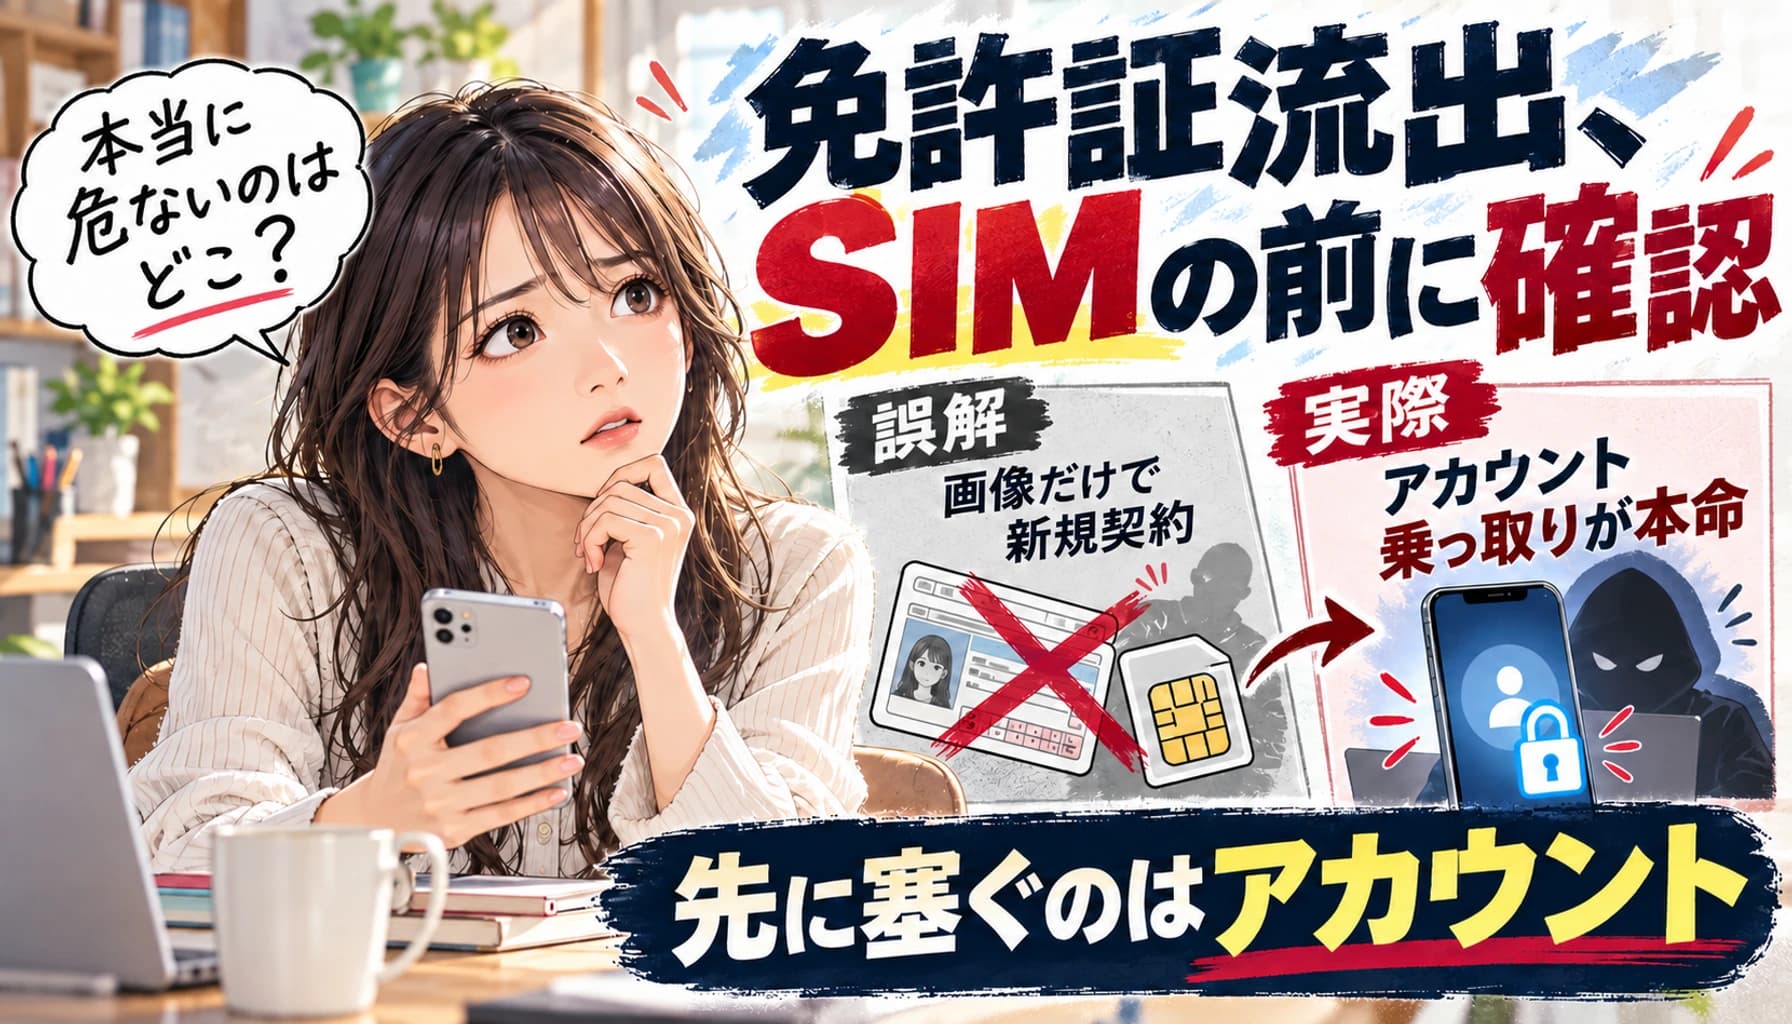
カーシェアの会員情報が漏えいし、そこに運転免許証の画像が含まれていた。この一文を見た瞬間、多くのフリーランスが最初に思い浮かべるのは「知らないところで携帯回線を契約されるのではないか」という不安ではないでしょうか。結論から言えば、その心配の優先順位は下げてかまいません。通信契約の本人確認は2026年春に仕組みそのものが切り替わり、画像だけで回線を作るルートは実質的に閉じています。ただし、だからといって何もしなくていいわけではありません。塞がれていない入口が別にあり、そこが業務用回線を握っているフリーランスにとっては一番痛い場所だからです。
結論:免許証画像が漏れても「勝手にSIM契約」は起きにくい。危ないのは別の入口
今回の漏えいで「第三者があなたの名前でオンラインからSIMやeSIMを新規契約する」シナリオは、現時点でほぼ成立しません。漏えいした免許証の画像データだけを手元に持っていても、オンラインでの回線新規契約を通すことは事実上不可能とされています。理由は後述しますが、本人確認の入口が画像の提出ではなくなったからです。まず押さえたいのは、この事件の規模と、脅威の向き先がずれているという構図です。
規模そのものは小さくありません。第三者に取得された会員アカウントは約660万件と確定し、そのうち運転免許証画像などの本人確認書類が漏えいしたのは約160万件と確認されています。一方で、漏えいした情報が不特定多数に公開された事実や、それが不正に利用された事実は2026年9月28日時点で確認されていないと公表されています。件数の大きさと、実害の有無は別の軸で読む必要があります。
では何が残るのか。残るのは「新規に作られる」リスクではなく「すでにあるものを奪われる」リスクです。フィッシングなどでキャリアの認証情報を盗まれた場合には、SIMスワップによって現に使っている回線を乗っ取られる危険が残ります。免許証画像は、この乗っ取りを仕掛ける側が「本人らしさ」を演出するための材料になり得ます。つまり、守るべき対象は免許証の券面情報そのものではなく、回線を動かす権限を持つアカウントのほうです。
この記事では、次の仕分けを最後まで持って読み進めてもらえれば十分です。
今日やること:キャリアアカウントとメールアカウントの防御を固める
数日内にやること:信用情報機関への本人申告を済ませる
急がなくてよいこと:免許証の再交付そのもの
やらなくてよいこと:SNSで流れてくる断片的な対策の全部乗せ
順序を間違えると、手数料と時間を使った割に一番危ない入口が開いたまま残ります。以降で、元通信事業者視点で、なぜこの順序になるのかを一次情報に沿って追っていきます。
元通信事業者の視点で言うと、窓口で一番怖いのは券面のコピーではなく「本人として手続きを進められる権限」でした。免許証の画像はあくまで演出の材料で、実際に回線を動かすのはアカウントとそこに届く認証です。だからこそ再交付に走る前に、キャリアIDとメールの守りを固める順序が理にかなっています。焦って手数料を払う前に、権限の在り処を確認してください。
何が変わったのか、なぜ今なのか:漏えいの中身と本人確認ルールの転換
この件が通信の話題として扱われるのは、事件の発表と本人確認ルールの切り替わりが半年ほどの間隔で重なったからです。先に事実経過を整理します。タイムズカーのWebシステムへの外部からの不正アクセスは2026年9月25日9時07分(2026年9月時点)に検知され、同日から調査が始まりました。その後、情報は段階的に確定していきました。
発表・検知時点 | 確定した内容 |
|---|---|
2026年9月25日 9時07分 | 外部からの不正アクセスを検知、調査開始 |
2026年9月28日(第2報) | 第三者に取得された会員アカウント数 約660万件 |
2026年9月28日 | 不特定多数への公開・不正利用の事実は確認されず |
2026年9月29日(第3報) | 本人確認書類が漏えいしたアカウント 約160万件 |
注意したいのは対象範囲です。漏えい対象には退会済みの会員と、入会手続きが完了していないユーザーも含まれます。「もう解約したから関係ない」「登録途中でやめたから無関係」とは言えません。数年前に一度だけ使った記憶がある人も、自分は対象に含まれる可能性があるという前提で読んでください。
同時期に、通信契約の本人確認は画像からICチップへ移った
もう一方の変化が制度側です。2026年4月1日の携帯電話不正利用防止法改正の施行により、通信契約のオンライン本人確認は方式そのものが転換されました。新しいルールでは、マイナンバーカードや運転免許証のICチップ情報の読み取りが原則必須になっています。券面を撮影して送るのではなく、カードの中の電子情報を端末で読み取らせる形です。
キャリア側の移行も、法施行を待たずに前倒しで進みました。楽天モバイルは2026年3月24日をもって書類画像をアップロードして確認する方式を終了し、3月30日以降はマイナンバーカードと運転免許証のICチップ読み取りによる本人確認へ完全に移行しています。事業者の対応時期や細かな運用は変更される可能性があるため、自分の契約先の最新の案内は公式サイトで確認してください。
旧方式:身分証の画像をアップロードして審査
新方式:ICチップを読み取り、電子的に真正性を検証
影響:券面の画像を持っているだけでは新規契約の入口に立てない
事件の規模が大きい一方で、悪用の主要ルートは直前に閉じられていた。この時間差が、SIM契約におけるパニックに流されずに判断できる最大の根拠です。
一般的な解釈:「免許証を再発行すれば安心」「画像だけでスマホを契約される」は誤解
SNSで広がっている対策のうち、期待した効果が出ないものが混ざっています。代表例が「免許証を再発行すれば流出した画像は無効になる」という理解です。免許証を再交付しても、変わるのは12桁の番号のうち末尾の1桁、つまり再交付回数と、有効期限と顔写真だけです。上位11桁の固有番号や氏名・生年月日は変わりません。流出した画像に写っている情報の大半は、再交付後もそのまま生き続けます。
再交付には手数料もかかります。従来型免許証を紛失などにより再交付する場合の手数料は2,600円です。手数料や運用は自治体・時期によって変わる可能性があり、記事内の金額はいずれも目安であり、時期や条件によって変動します。支払う価値がある場面はありますが、「流出画像の無効化」を目的にするなら、費用に対して得られる効果はほとんどありません。
クレジットカード情報が無事であることの読み方
安心材料として語られやすいのが決済情報です。クレジットカード情報はタイムズカーWebシステム内に保存されておらず、漏えいの事実はないと確認されています。これは事実として受け取ってよい情報です。ただし、カード番号が無事であることと、リスクが消えたことはつながりません。
漏えいしたのは、氏名・生年月日・連絡先といったプロフィール一式と、本人確認書類の画像です。この組み合わせは、決済を直接叩くための材料ではなく、「本人になりすまして問い合わせる」ための材料になります。電話やチャットのサポート窓口で本人確認を求められたとき、手元に券面画像とプロフィールが揃っている相手は、何も持っていない相手とは別の脅威です。カード情報が守られているという事実を、行動をやめる理由にしないでください。
「画像アップロードだけの本人確認がまだ残っている」という不安
これも現在の主流ではありません。顔写真付き身分証の画像アップロードとセルフィー撮影を組み合わせる旧来の方式は、原則として廃止・禁止されました。写真を送って自撮りを添えれば通る、という抜け道を前提にした不安は、制度の現状と合っていません。
誤解1:再発行すれば流出画像が使えなくなる → 固有番号は変わらないため無効化できません
誤解2:カード情報が無事なら実害はない → なりすまし問い合わせの材料は残っています
誤解3:画像+自撮りで回線が作れる → 旧方式は原則廃止・禁止されています
誤解を先に落としておくと、限られた時間をどこに使うべきかが見えてきます。
乗り換え相談を受けるたびに伝えているのは、「何をやらないか」を先に決めた人ほど動きが早いということです。再交付で番号のほとんどが変わらないなら、そこに2,600円と半日を使う理由は薄い。カード情報が無事という報せも、窓口でなりすましを止める力はありません。空いた時間を、問い合わせ窓口での本人確認強化に振り向けるほうが効きます。
リモノア独自の解釈:通信メディアから見た本当のリスクは「乗っ取り」側にある
通信を専門に追っている立場から言えば、今回の警戒対象は「入口」ではなく「経路」です。新規契約の入口は制度とキャリアの対応でほぼ閉じました。ドコモ・au・ソフトバンクのメインブランドに加え、ahamo・povo・LINEMO・UQ mobileといったサブブランドも、オンライン契約の画像アップロード方式を原則廃止しています。主要な選択肢がそろって同じ方向へ動いたため、画像を握った第三者が正面から回線を作る筋は残っていません。
問題は既存回線側です。eSIMの再発行はキャリアのアプリ上で完結しますが、実行には契約者のキャリアアカウントへのログインが必要です。ここが分水嶺になります。物理的なICチップと暗証番号は、画像を持っているだけの第三者には越えられません。しかしキャリアIDとパスワードは、フィッシングメールやSMSで奪える対象です。前述の通り、認証情報を盗まれた場合にはSIMスワップで回線を乗っ取られる危険が残ります。
攻撃者が越えたい壁 | 必要なもの | 画像流出だけで突破できるか |
|---|---|---|
オンラインの新規回線契約 | ICチップの読み取りと暗証番号 | できません |
既存回線のeSIM再発行 | キャリアアカウントへのログイン | ログイン情報を奪えれば可能性が残ります |
サポート窓口でのなりすまし | 本人情報と書類の見た目 | 材料として使われ得ます |
この表の2行目と3行目が、今回あなたが手を動かすべき場所です。免許証の券面を守りに行くのではなく、アカウントを守りに行く。守る対象を取り違えないことが、この局面で一番効く判断だと考えています。
退会したのに情報が残っていた理由
不快に感じた人も多いと思いますが、これは事業者の怠慢とは言い切れない部分があります。レンタカー事業者は、貸渡の状況を記録した「貸渡簿」「貸渡証」を2年間保存する義務を負っています。法令に基づいて保持しなければならないデータが存在するため、退会と同時にすべてが消えるわけではありません。
退会してもデータが一定期間残る前提で考える
「使っていないサービス」も漏えい通知の対象になり得る
サービスごとに登録メールとパスワードを共有しない
保存義務があるという事実は、利用者側の対策を変えてくれません。だからこそ、自分の側でアカウントを分離しておくことが現実的な防御になります。
フリーランス・個人事業主の実務への影響:回線が止まる日と与信が重くなる日
申告前に確認する期限と順序
- 本人申告の有効期間中(登録日から5年間)は、自分でクレジットカード・ローン・スマートフォンの分割払いを申し込むと審査に通常より時間がかかったり、追加の本人確認を求められることがあります。
- 近いうちに事業用カードの申込や端末の分割購入を予定しているなら、その手続きを先に片付けてから申告するか、時間に余裕を持って動くかを先に決めてください。
- 直近で申込予定がないなら、先に申告を入れたほうが安全側に倒せます。
回線を奪われた瞬間に止まるのは、通話ではなく仕事のほうです。個人事業主の業務は、請求書の発行、クラウドストレージ、決済サービス、取引先とのチャットまで、SMSやアプリの認証を経由して回っています。回線が第三者の手に渡ると、これらの認証コードが相手側に届き、自分は一切ログインできなくなります。端末が手元にあっても業務が止まるという点が、この事故形態の厄介さです。
影響の出方を、フリーランス特有の事情に沿って分けておきます。
業務用と私用を1回線に集約している場合:取引先への連絡手段と認証手段が同時に失われます
二段階認証をSMSに寄せている場合:回線の喪失がそのまま全サービスの喪失に直結します
屋号と個人名義が混在している場合:本人確認や復旧の手続きで確認事項が増えやすくなります
端末を分割払いで購入している場合:信用情報側の動きが自分の契約にも跳ね返ります
認証手段を1回線に集中させないという発想は、この機会に見直す価値があります。業務用の連絡先と認証用の回線を分けておくと、片方が事故に巻き込まれても復旧の足場が残ります。回線を分ける判断軸は楽天モバイルMNP特典|フリーランスが事業用回線を分ける判断軸【2026年8月】で整理しているので、構成を組み直すときの参考にしてください。
本人申告を入れると、自分の審査も重くなる
もう一つ、事前に知っておいたほうがよい副作用があります。信用情報機関に本人申告を登録している期間中に、自分でクレジットカードやローン、スマートフォンの分割払いを申し込むと、審査に通常より時間がかかったり、追加の本人確認を求められたりします。第三者の不正契約を止めるための仕組みなので、当然ながら本人の申込も慎重に扱われます。
ここは順序の問題です。近いうちに事業用カードの申込や端末の分割購入を予定しているなら、その手続きを先に片付けてから申告するか、時間に余裕を持って動くかを決めておきます。逆に直近で申込予定がないなら、迷わず先に申告を入れたほうが安全側に倒せます。自分の予定表を見て決める、それだけで無駄な手戻りを防げます。
今動くべきか、待つべきか:今日やる手続きと、急がなくてよい手続き
キャリアアカウントとメールのパスワードを変更する
今日実行する。回線の乗っ取りはログイン情報の窃取から始まるため、ここを最優先で固める。
主要アカウントの二段階認証を有効にする
キャリアのマイページとメインのメールアカウントで有効化する。手数料はかからない。
漏えいを口実にしたメール・SMSのURLを開かない
確認は必ず公式アプリか、自分で登録済みのブックマークから行う。事故直後は事故そのものを装った誘導が増える。
CIC・JICC・KSCへ本人申告を登録する
数日内に済ませる。KSCはマイナンバーカードのNFC読み取りが必須なので、カードと読み取り可能な端末を先に用意しておく。
申告した機関名・日付・受付内容をメモに残す
有効期間は登録日から5年間。切れるときと、万一トラブルが起きたときの交渉の起点になる。
信用情報の開示と利用明細を定期的に確認する
数か月単位で継続する。身に覚えのない契約が載っていないか、カード・決済サービスの明細を毎月見る。
身に覚えのない転送不要郵便が届いたら発送元へ連絡する
不審な動きがあれば警察相談専用窓口や消費生活センターへ相談する。
結論として、今日やるべき作業は手数料ゼロで終わります。優先度の高い順に、そのまま実行できる形で並べます。
第一段階は今日です。キャリアアカウントとメールアカウントのパスワードを変更し、二段階認証を有効にします。回線の乗っ取りはログイン情報の窃取から始まるため、ここを固めるだけでリスクの性質が変わります。あわせて、漏えいを口実にしたメールやSMSのURLは開かないと決めてください。確認は必ず公式アプリか、自分で登録済みのブックマークから行います。今回のような事故の直後は、事故そのものを装った誘導が増えます。
第二段階は数日内です。信用情報機関への本人申告を済ませます。3機関の条件は次の通りです。
機関 | オンライン本人申告の手数料 | 有効期間 | オンライン申告の要件 |
|---|---|---|---|
CIC | 500円(税込・目安) | 登録日から5年間 | オンラインで申告可能 |
JICC | 700円(税込・目安) | 登録日から5年間 | オンラインで申告可能 |
KSC(全国銀行個人信用情報センター) | 500円(税込・目安) | 登録日から5年間 | マイナンバーカードのNFC読み取りが必須 |
手数料は前述の通り目安として扱ってください。KSCだけはマイナンバーカードのNFC読み取りが必須なので、カードと読み取り可能な端末を先に用意しておくと一度で終わります。ここで期待値の調整も必要です。本人申告は金融機関への注意喚起であり、法的に契約を強制ブロックする効力は持ちません。壁ではなく、審査担当者への申し送りだと理解しておくと、過信も軽視もしなくなります。
第三段階は数か月単位の監視です。
信用情報の開示を定期的に取り、身に覚えのない契約が載っていないか確認する
クレジットカードや決済サービスの利用明細を毎月見る
身に覚えのない転送不要郵便が届いたら、発送元へ連絡する
不審な動きがあれば警察相談専用窓口や消費生活センターへ相談する
そして、急がなくてよいものが免許証の再交付です。費用を払っても流出した画像を無効化できないため、この事故への対策としての優先度は低くなります。どうしても判断に迷う場合は、警察署などに事情を説明して指示を仰ぐのが確実です。
回線構成の見直しまで踏み込むなら、主回線が使えなくなったときに業務を継続できる予備回線を用意しておく考え方もあります。低コストで待機させる設計はmineoマイそくは業務予備回線に使える?料金と使い分けを検証【2026】で検討しています。
最後に一つ。申告した機関名、日付、受付内容は自分でメモに残しておいてください。5年後に有効期間が切れるとき、そして万一トラブルが起きたときに、この記録が交渉の起点になります。
よくある質問
Q: 免許証の画像が流出したら、すぐに再発行すべきですか
A: この事故への対策としては急ぐ必要はありません。再交付で変わるのは12桁のうち末尾1桁と有効期限、顔写真だけで、上位11桁の固有番号や氏名・生年月日は変わらないため、流出した画像を無効化できません。判断に迷う場合は警察署などへ相談してください。
Q: 知らないうちに携帯回線を契約されることはありますか
A: オンラインでの新規契約はほぼ塞がれています。2026年4月1日施行の法改正でマイナンバーカードや運転免許証のICチップ読み取りが原則必須になり、画像データだけでは審査の入口に立てません。警戒すべきは既存回線の乗っ取り側です。
Q: 退会済みでも自分の情報は漏えい対象になりますか
A: 対象に含まれます。今回の漏えい対象には退会済みの会員と、入会手続きが完了していないユーザーも含まれると公表されています。レンタカー事業者には貸渡簿などを2年間保存する義務があり、退会と同時にすべてのデータが消えるわけではありません。
Q: 本人申告を入れれば不正契約は防げますか
A: 完全には防げません。本人申告は金融機関への注意喚起であり、法的に契約を強制ブロックする効力は持たないためです。審査時に慎重な確認が入る仕組みと理解し、パスワード変更や二段階認証といったアカウント側の対策と併用してください。
Q: 業務用回線を守るために、まず何をすべきですか
A: キャリアアカウントとメールのパスワード変更、そして二段階認証の有効化が最優先です。eSIMの再発行はキャリアアカウントへのログインで実行できるため、ログイン情報が突破されると回線ごと奪われます。認証をSMS一本に依存させない設計も同時に見直してください。
この記事の検証に使用した主な情報源
公式・公的情報
- 総務省 オンライン本人確認(特殊詐欺対策)
- 総務省 携帯音声通信事業者による契約者等の本人確認等(報道資料)
- e-Govパブコメ 携帯音声通信事業者による契約者等の本人確認等
- 楽天モバイル お知らせ(本人確認方法変更)
- povo2.0 FAQ eSIMの再発行方法
- UQ mobile eSIM再発行/eSIM転送手続き
- 警視庁 運転免許証・仮運転免許証の再交付手数料
- 警視庁 遺失、盗難、汚損、破損、表示内容の変更による再交付・再記録手続
- 警察庁 マイナンバーカードと運転免許証の一体化・オンライン更新時講習
- 警察庁 令和5年におけるサイバー空間をめぐる脅威の情勢等について
- デジタル庁 マイナンバーカードの運転免許証利用