eSIMの勘定科目は通信費|個人事業主の家事按分・仕訳・証憑保存【2026】
運営者情報:Noa(ノア)。MVNO事業の立ち上げ・運営や料金設計を経験し、現在はSaaS企業でマーケティングとAIを活用した業務自動化に取り組んでいます。 記事の編集・検証方針と運営者の経歴は Noaのプロフィールと 評価・掲載基準をご覧ください。
eSIMの月額料金・通信料は、事業で使った部分を「通信費」に整理するのが基本です。仕事と私用で共用するなら按分し、個人のお金で払った事業分は「事業主借」で記帳します。eSIMを追加契約しても、全額経費になるとは限りません。
「勘定科目は通信費でよさそう。でも、私用スマホの料金を何割入れる? 個人カードで払ったら?」。確定申告の前に止まりやすいのは、この二つです。
先に回線を選ぶ必要はありません。いまの請求を何に使ったか・誰のお金で払ったか・何を保存したかに分けると、帳簿に入れる金額と相手科目を整理できます。本記事は個人事業主の事業用通信を対象に、仮定の金額で計算と仕訳を示します。会社員の給与所得に関する経費精算や、法人の役員立替とは区別してください。
eSIMの勘定科目は通信費。経費になる範囲は使い方で決まる
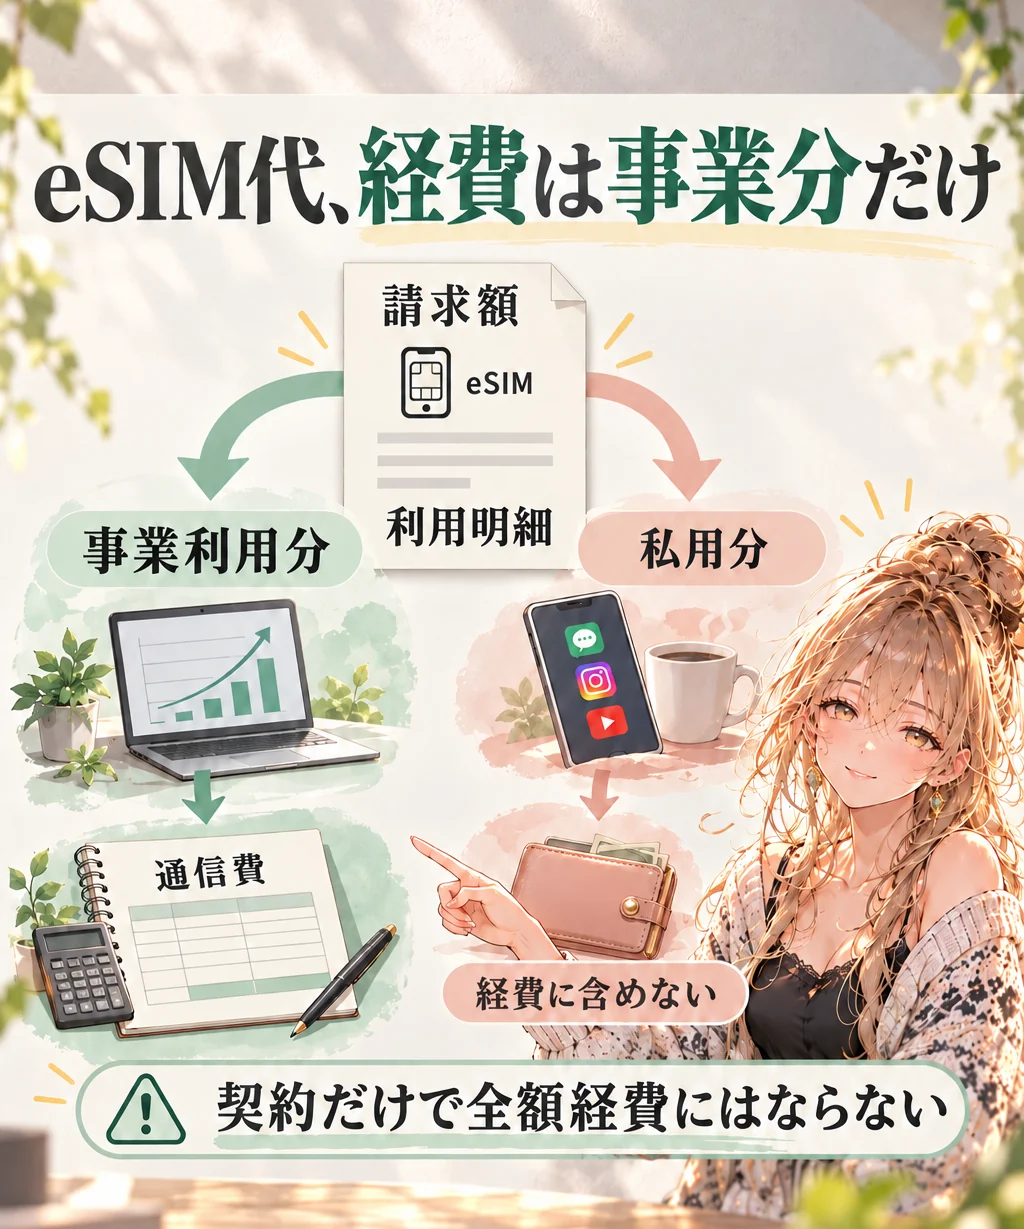
eSIMは契約情報を端末へダウンロードする仕組みで、通信料の経費処理を特別扱いする制度ではありません。物理SIMかeSIMかより、事業のための支出かどうかを確認します。
国税庁の青色申告決算書には「通信費」の欄があります。継続的な回線の利用料はこの科目で管理し、同じ請求に端末代・補償・別サービスが含まれる場合は内訳を確認しましょう。請求書の総額を無条件に通信費へまとめないことが大切です。
支出・使い方 | 整理の出発点 |
|---|---|
事業だけに使うeSIMの月額・データ料 | 事業利用の実態と金額を確認し、通信費へ |
仕事と私用を共用する回線 | 事業分を区分し、その部分を通信費へ |
スマホ本体の分割代金 | 回線料金と分離。本体の取得価額・使用状況に応じて別途判断 |
海外出張用の短期eSIM | 業務との対応を確認。私用旅行分や消費税区分も切り分ける |
必要経費の考え方は国税庁「必要経費の知識」、科目欄は国税庁の確定申告書等作成コーナー「通信費」で確認できます。
「仕事用と命名した」「個人名義で契約した」だけでは決まらない
端末の回線名を「仕事用」に変えても、その回線で休日の動画を見ていれば私用が混ざります。一方、個人の口座から支払ったという理由だけで、事業に使った通信料が経費の対象外になるわけでもありません。利用実態と支出の裏付けをそろえて判断します。
経費計上は、支出額がそのまま戻る仕組みではありません。「経費になるから」と不要な回線を増やすと、通信費の負担は増えます。まず必要な業務と管理の手間を確認しましょう。
では、共用の回線はどこまで入れられるのでしょうか。先に割合を決めるより、請求の中身から区分の手掛かりを探します。
家事按分に一律の正解はない。割合より根拠を残す
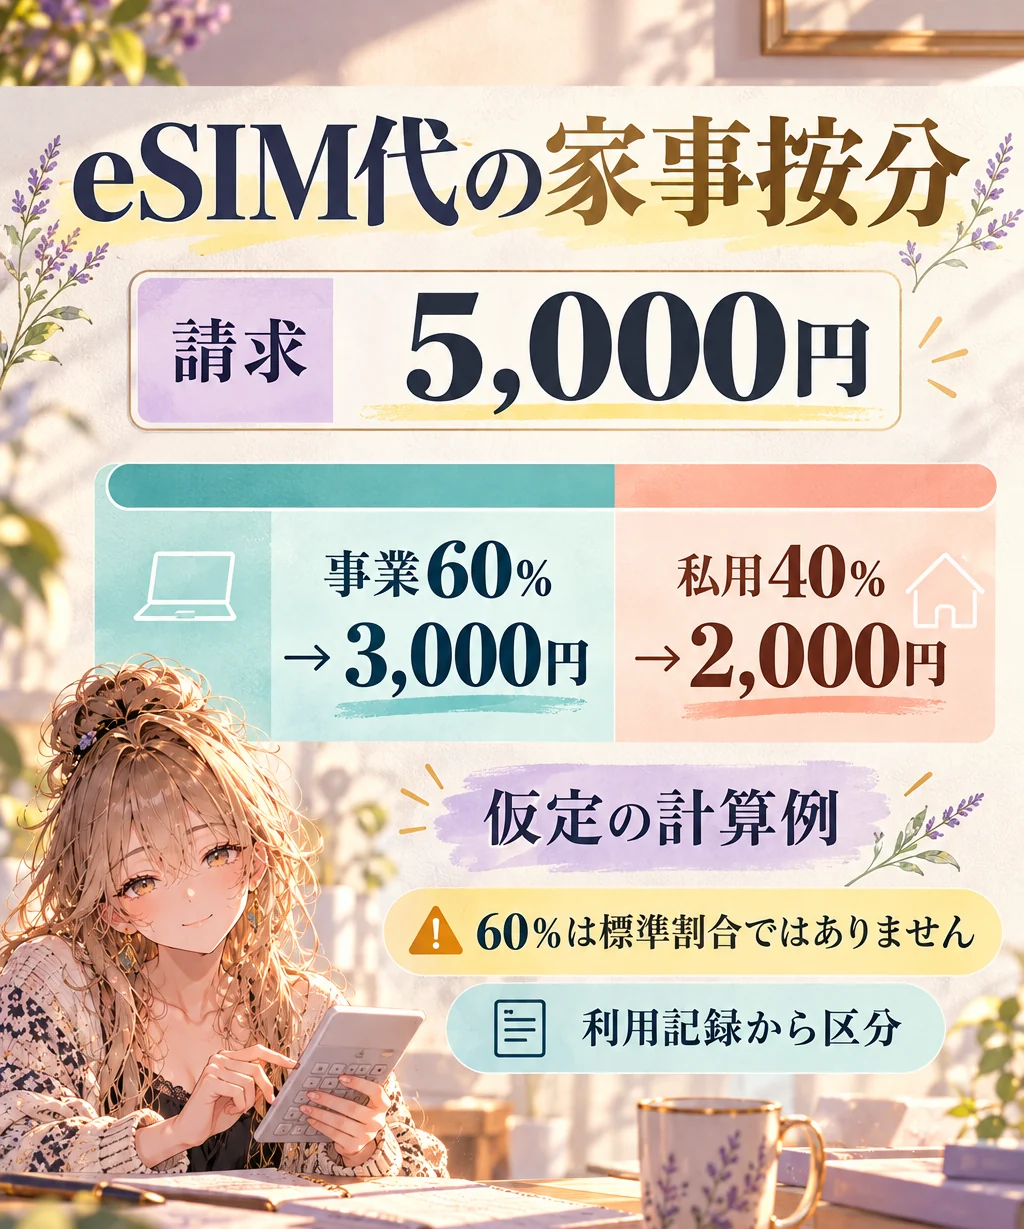
「個人事業主なら50%」「平日5日だから5/7」と自動的に決めることはできません。国税庁は、仕事と暮らしにまたがる費用について、記録から業務上必要な部分を明確に区分できることを求めています。
通話料は通話明細、データ通信は回線別の利用状況や業務記録など、その料金が発生する仕組みに合った材料を選びます。通話の仕事割合を、そのまま定額データ料の割合へ使えるとは限りません。端末の通信量も、仕事と私用を自動判別した記録ではない点に注意してください。
月5,000円・事業利用60%なら、経費は3,000円
以下は仕組みを理解するための仮定です。特定プランの料金でも、税務上認められた標準割合でもありません。利用記録に基づいて事業分を60%と説明できる月を想定します。
項目 | 仮定の計算 |
|---|---|
共用回線の請求額 | 5,000円 |
事業利用分 | 5,000円 × 60% = 3,000円 |
私用分 | 5,000円 − 3,000円 = 2,000円 |
この3,000円が通信費へ入れる額です。5,000円を計上したまま、さらに3,000円を追加する処理にはしません。会計ソフトの家事按分機能で私用分を除く方法と、最初から事業分だけを入力する方法を重ねないようにします。
按分メモには「何を見て決めたか」を書く
対象の回線・請求月と、含まれる料金の内訳
事業で使った用途と、私用が混ざる場面
割合の算定に使った記録・対象期間・計算式
働き方や用途が変わった月の見直し内容
割合だけのメモより、請求書と利用記録へたどれる形が実用的です。区分が難しい定額料金や家族共用回線は、都合のよい比率で埋めず、事実をそろえて税理士などに確認しましょう。
根拠:国税庁「必要経費の知識」注意事項(1)。金額が決まったら、次は支払元によって仕訳を分けます。
仕訳は支払元で分ける。普通預金・事業主借・未払金の使い方
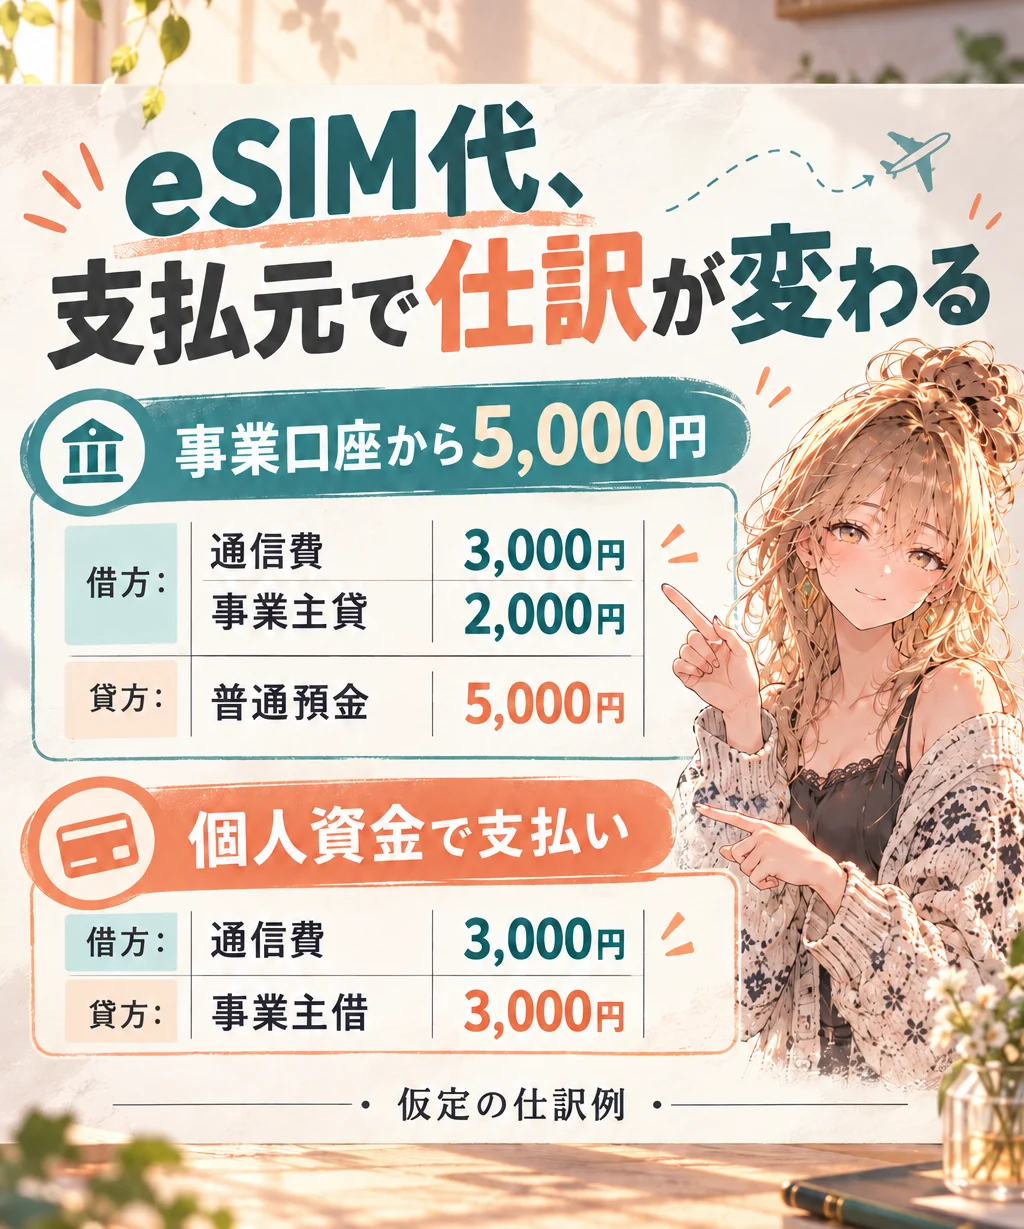
ここでは税込経理を前提に、事業分3,000円・私用分2,000円、合計5,000円の共用回線を例にします。消費税の税区分は省略しています。金額と利用割合はすべて仮定です。
事業用口座から5,000円が引き落とされた場合
事業のお金から私用分も払っているので、事業分を通信費、私用分を事業主貸として分けます。以下は、費用の発生と支払いを同時に記帳する単純化した例です。
借方 | 貸方 |
|---|---|
通信費 3,000円 | 普通預金 5,000円 |
個人の口座から5,000円を払った場合
事業分だけを帳簿に入れる方法では、個人資金で負担した3,000円を事業主借として処理します。私用分2,000円はこの事業帳簿へ入れません。
借方 | 貸方 |
|---|---|
通信費 3,000円 | 事業主借 3,000円 |
この場合の事業主借は、自分の資金から事業の支出を負担したことを表します。事業主借を使ったからといって、私用分まで経費になるわけではありません。
事業用カードは、費用計上と口座引落しを分ける
カードの請求・利用情報をもとに通信費等を計上し、後日の引落しでは未払金を消す方法の例です。回線の利用月とカードの引落月が違う場合も、二重計上を避けられます。
段階 | 借方 | 貸方 |
|---|---|---|
費用計上 | 通信費 3,000円 | 未払金 5,000円 |
口座引落し | 未払金 5,000円 | 普通預金 5,000円 |
引落し時にもう一度「通信費」を入力しないのがポイントです。カード連携と口座連携を両方使っている場合は、振替として結び付けるなど、会計ソフトの方法に従います。
実際の計上時期は原則として支払日だけで決まりません。12月利用・翌年支払いなどは、債務が確定した年を確認します。現金主義の特例や前払いのデータパックは条件が異なるため、この例をそのまま当てはめないでください。考え方は国税庁の必要経費の算入時期を参照してください。
仕訳の形が合っていても、あとから請求の中身が分からなければ困ります。帳簿とセットで残す資料を、次に確認しましょう。
証憑は請求データ・支払記録・按分メモを一組にする
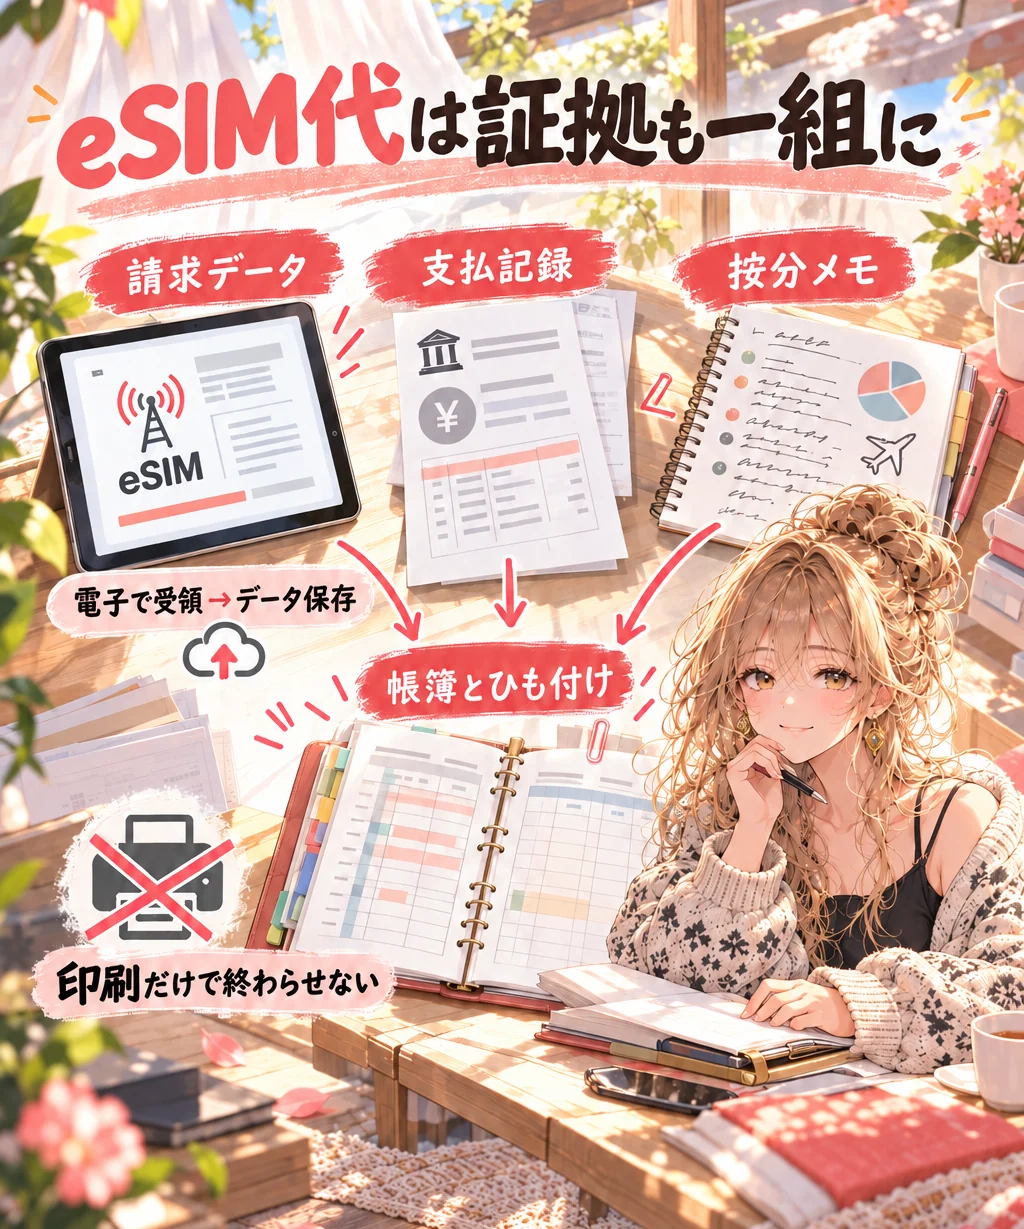
カード明細は支払いの確認に役立ちますが、それだけで利用期間・通信料の内訳・消費税の情報まで分かるとは限りません。通信会社の請求書・領収書・利用明細と突き合わせ、どの仕訳に対応するかを追えるようにします。
請求データを保存:通信会社から受け取った請求書PDFなど、取引内容が分かるデータを保存する。
支払記録と照合:カード明細や口座の引落額と合わせ、割引・返金・別サービス代の有無を確認する。
事業分の根拠を添える:共用なら按分メモ、専用なら用途と回線を確認できる資料をひも付ける。
帳簿から探せるようにする:取引日・金額・相手先などを手掛かりに、保存先へたどれるよう整理する。
電子で受け取った請求書は、印刷だけで終わらせない
メール添付や会員ページのダウンロードで受け取る請求書等は、電子取引の保存ルールを確認します。原則として電子データを保存し、真実性・可視性の要件に対応します。ファイル名を付けるだけで全要件を満たすわけではありません。
例えば「2026-10-31_通信会社名_5000円.pdf」のように整理し、対応する帳簿の摘要に保存先を記録すると探しやすくなります。これは整理方法の例で、税務上の必須ファイル名ではありません。訂正・削除防止や検索要件、一定の場合の検索要件免除等は、国税庁の電子取引データ保存方法と保存要件チェックシートで確認してください。
保存年数とインボイスは別々に確認する
保存期間は、青色・白色の区分や帳簿・書類の種類で異なり、個人事業主の資料すべてを一律5年とはできません。国税庁の記帳・帳簿書類保存の案内で、自分に当たる期間を確認しましょう。
また、所得税の必要経費と、消費税の仕入税額控除は別の判断です。原則課税で仕入税額控除を行う場合は適格請求書等と帳簿の保存を確認します。少額特例等の適用や、簡易課税・免税での取扱いを混同しないでください。海外eSIMも、国内の通信料と同じ税区分を機械的に設定せず、請求者・サービスの内容・提供場所を確認します。
根拠:国税庁「仕入税額控除をするための帳簿及び請求書等の保存」。証憑をそろえる負担が毎月大きいなら、回線の使い方自体を分ける余地があります。
通信費の仕訳や、確定申告の準備を整理したい人へ
毎月の通信費を、申告につながる記録へ。
仕事と私用が混ざる通信費は、利用実態と明細を残すところから。個人向けのマネーフォワード クラウド確定申告で、記帳に必要な機能とプランを確認できます。
- 取り込みたい明細と連携先
- 家事按分の記録・確認方法
- 無料で使える範囲と有料プラン

自分の記帳と申告に必要な機能を確認する。

個人向けの確定申告サービスです。法人向けのクラウド会計とは別商品です。経費にできる範囲や按分割合が、ソフトの利用だけで決まるわけではありません。
仕事用eSIMを分ける価値は、全額経費より説明のしやすさ
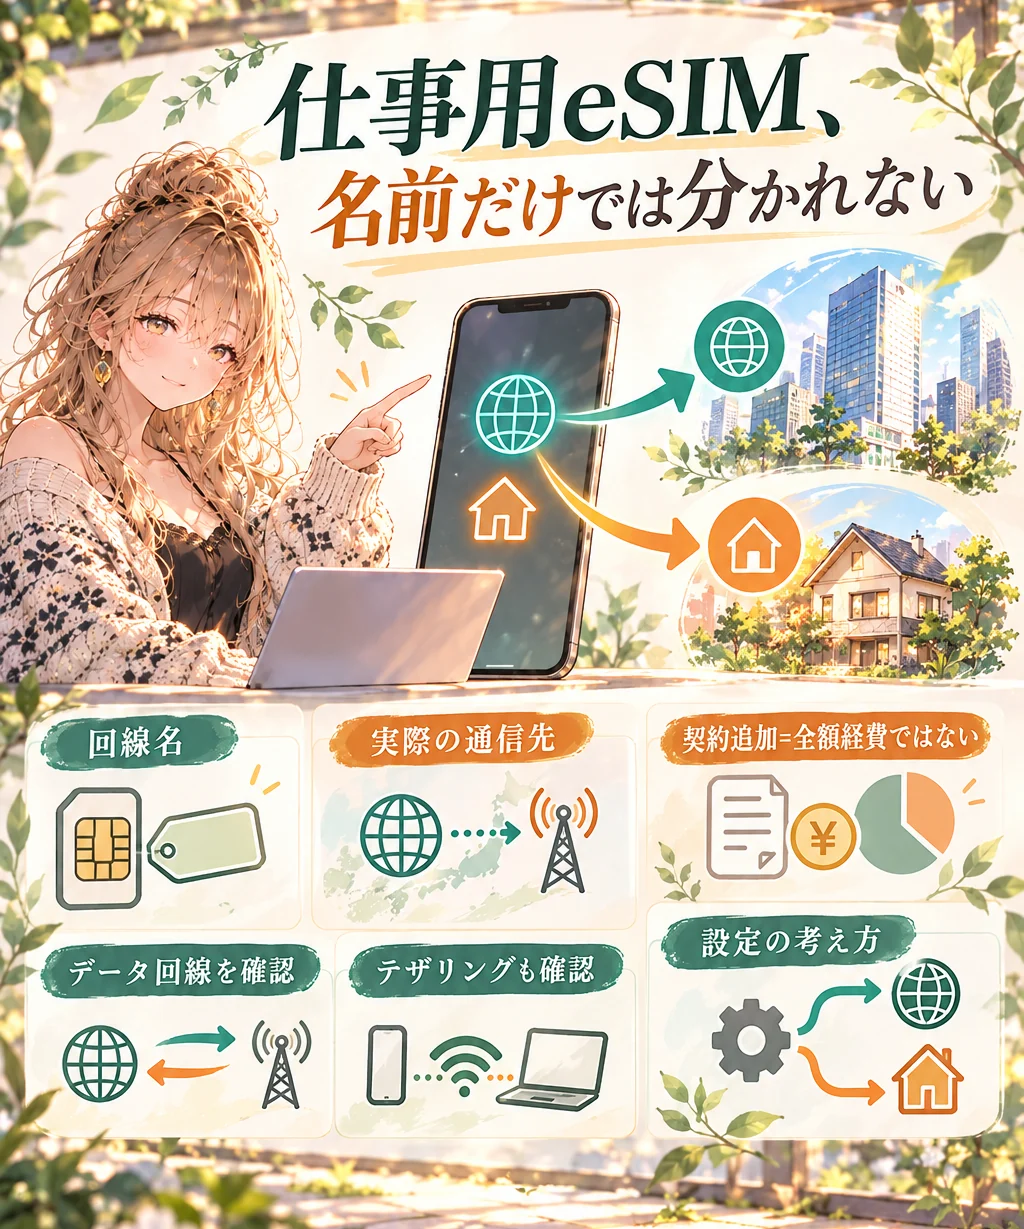
業務専用の回線を持つと、請求と用途を対応させやすくなります。ただし、同じスマホで二つの回線を契約しただけでは、仕事と私用の通信が自動的に分かれるわけではありません。
iPhoneではモバイルデータ通信に使う回線を選びます。インターネット共有も選択中の回線を使うため、仕事のPCをつないだつもりでも、設定次第で私用側のデータを消費します。「仕事用」という回線名だけを根拠にせず、データ通信・音声通話・自動切替の設定と実際の利用を確認しましょう。
根拠:Apple「iPhoneでデュアルSIMを使用する」。Androidの設定名や対応する組合せは機種ごとに確認してください。
いまの状態 | 次にすること |
|---|---|
事業利用が少なく、請求と根拠を整理できる | 現在の共用回線で按分する方法を検討。追加契約を急がない |
顧客用の番号や外出先の仕事通信を分けたい | 対応端末・必要容量・利用場所・請求書の取得方法を確認して専用回線を比較 |
回線は二つあるが、用途が混ざっている | プランを増やす前に、通信先と用途の運用を見直す |
回線を分ける価値は、「この請求は何のためか」を毎月説明し直さずに済む運用へ近づけることにあります。仕事の通話とテザリングをどちらへ流すか決め、その使い方に必要な容量を選ぶ。経費処理のためだけに契約を増やすより、実際の仕事を起点に考えるほうが判断しやすくなります。
設定を進める場合は仕事用と私用をeSIMで分ける設定ガイドへ。追加回線が必要かから迷う場合は、通信診断で利用場所・通信量に合う見直し方を整理できます。診断は税務上の按分割合や経費可否を判定するものではありません。
月末は三つを照合。eSIM経費処理で迷いやすい疑問
月末の確認は「請求額」「事業分の根拠」「帳簿の金額」の三つです。事業用口座から5,000円を払い、根拠のある事業分が3,000円なら、残り2,000円が私用として除かれているかを確認します。カード払いなら、引落しでもう一度通信費にしていないかも見直しましょう。
白色申告でも按分は必要?
私用の支出を必要経費にできない点は、白色申告でも同じです。青色・白色だけで安全な割合は決まりません。業務上必要な部分を区分する記録を残します。
個人名義のeSIMでも経費にできる?
名義だけで決めず、事業利用と費用の負担を確認します。自分の個人資金で払った事業分は、前述の事業主借による記帳例が参考になります。家族が契約・負担する回線は事情が異なるので、この例をそのまま使わないでください。
仕事用eSIMならスマホ本体も100%?
回線料金と端末代は別です。本体を私用にも使う場合は、その利用実態も確認します。本体の取得価額に応じた処理が必要になることもあるため、回線を追加したことだけで全額通信費にはしません。
海外出張で使った短期eSIMは?
仕事との対応を確認し、領収データと出張日程・業務目的を残します。私用の滞在が混ざる場合は事業分を区分し、未使用残高・利用期間・消費税の取扱いも確認します。「海外で買った」「出張中だった」という理由だけで一律に処理しないことが大切です。
結局、最初に何をすればいい?
直近1か月の請求書を開き、端末代などを分けてから、事業用途と支払元を書き出してください。共用なら区分の根拠を残し、仕訳と証憑をひも付けます。必要なのは、新しいeSIMの契約より先に、いまの通信費を説明できる一組の記録です。
本記事は2026年10月21日に確認した公的資料等をもとに、一般的な整理方法を解説しています。個別の税務判断や申告処理は、所得区分・契約・会計処理に応じて税務署または税理士へ確認してください。通信業界の知見によるNoa's Viewは、税理士による監修を意味しません。
参考出典・確認日
以下はいずれも2026年10月21日確認。国税庁の必要経費・仕入税額控除のページは令和8年4月1日現在の法令等に基づく表記です。